بانکداری باز چیست؟ کاربردها و مزایای آن برای کسبوکارها
بانکداری باز چیست و چگونه اشتراک داده، خدمات مالی کسبوکارها را یکپارچه میکند؟
بانکداری باز؛ آینده اتصال خدمات مالی به کسبوکارها
یک شرکت ممکن است برای دریافت خدمات مالی از یک بانک استفاده کند، حسابهای خود را در چند مؤسسه مالی نگه دارد و مدیریت فروش، پرداختها و حسابداری را با نرمافزارهای جداگانه انجام دهد. وقتی این سامانهها ارتباط مؤثری با یکدیگر ندارند، جمعآوری اطلاعات مالی و تصمیمگیری بر اساس آنها میتواند زمانبر و دشوار شود.
بانکداری باز (Open Banking) رویکردی برای تسهیل ارتباط میان بانکها و ارائهدهندگان مجاز خدمات مالی از طریق سازوکارهای استاندارد تبادل داده است؛ ارتباطی که باید بر اساس مجوز معتبر مشتری و کنترلهای امنیتی مناسب انجام شود.
این رویکرد میتواند زمینهساز خدماتی مانند تجمیع اطلاعات حسابها، مدیریت یکپارچهتر جریان نقدی، تسهیل برخی فرایندهای پرداخت و توسعه محصولات مالی جدید باشد. بااینحال، تحقق این مزایا به زیرساخت فنی، کیفیت داده، قواعد روشن دسترسی و اعتماد مشتریان وابسته است.
در این مقاله، بانکداری باز را از تعریف و سازوکار فنی تا کاربردهای آن برای کسبوکارها بررسی میکنیم و توضیح میدهیم چه تفاوتی با بانکداری دیجیتال و مالی باز دارد.
بانکداری باز چیست؟
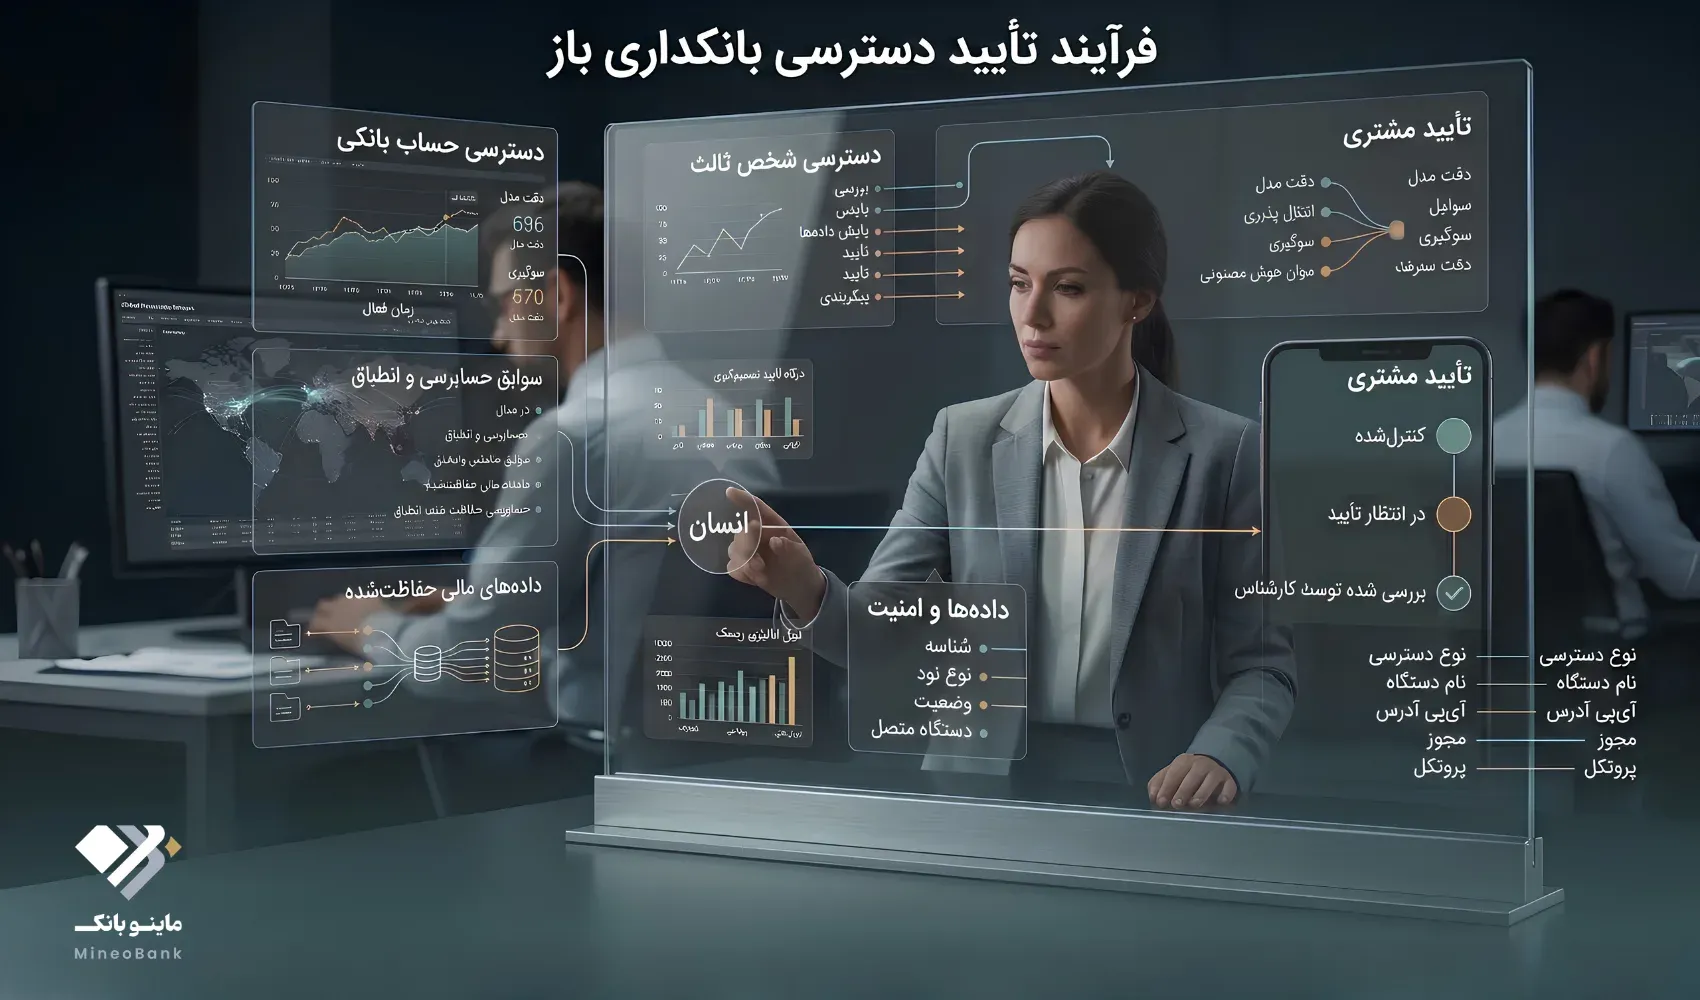
بانکداری باز مدلی از ارائه خدمات مالی است که در آن، اطلاعات یا قابلیتهای مشخص بانکی میتوانند با اجازه مشتری و از طریق رابطهای فنی کنترلشده در اختیار ارائهدهندگان مجاز دیگر قرار بگیرند.
هدف این مدل، فراهمکردن امکان همکاری میان بانکها، شرکتهای فناوری مالی و سایر ارائهدهندگان خدمات است؛ بهگونهای که مشتری بتواند از خدمات متصل و متناسبتری استفاده کند.
برای مثال، تصور کنید یک شرکت اطلاعات مالی خود را در چند حساب بانکی نگهداری میکند. اگر زیرساخت و مجوزهای لازم وجود داشته باشد، یک نرمافزار مدیریت مالی میتواند اطلاعات مجاز این حسابها را از طریق اتصالهای استاندارد دریافت و در یک نمای واحد نمایش دهد. در این حالت، مدیر مالی لازم نیست برای مشاهده همه اطلاعات مرتبط، صرفاً به بررسی دستی چند سامانه متکی باشد.
نکته مهم این است که بانکداری باز به معنای دسترسی آزاد و نامحدود به حسابهای بانکی نیست. دسترسی باید محدوده مشخص، هدف معین، مجوز معتبر و سازوکار کنترل و لغو دسترسی داشته باشد.
همچنین، بانکداری باز الزاماً به معنای انتقال مالکیت داده یا در اختیار قراردادن همه اطلاعات مشتری به شرکتهای دیگر نیست. نوع اطلاعات قابل اشتراکگذاری و شیوه دسترسی به چارچوب حقوقی، استانداردهای فنی و توافقهای مربوط بستگی دارد.
API بانکی چیست و چه نقشی در بانکداری باز دارد؟
API مخفف Application Programming Interface و به معنای «رابط برنامهنویسی کاربردی» است. API مجموعهای از قواعد و سازوکارهای فنی است که به دو نرمافزار اجازه میدهد درخواستها و پاسخهای مشخصی را بهصورت ساختاریافته با یکدیگر تبادل کنند.
در بانکداری باز، API میتواند واسطه ارتباط میان سامانه بانکی و یک نرمافزار مالی یا ارائهدهنده خدمات مجاز باشد.
برای مثال، یک سامانه مدیریت مالی ممکن است بخواهد موجودی حساب یا اطلاعات مشخصی از تراکنشها را دریافت کند. بهجای اینکه کاربر اطلاعات را دستی وارد کند یا رمز ورود خود را در اختیار نرمافزار دیگری قرار دهد، یک اتصال مبتنی بر API میتواند درخواست مجاز را به سامانه بانک منتقل کند و پاسخ موردنیاز را برگرداند.
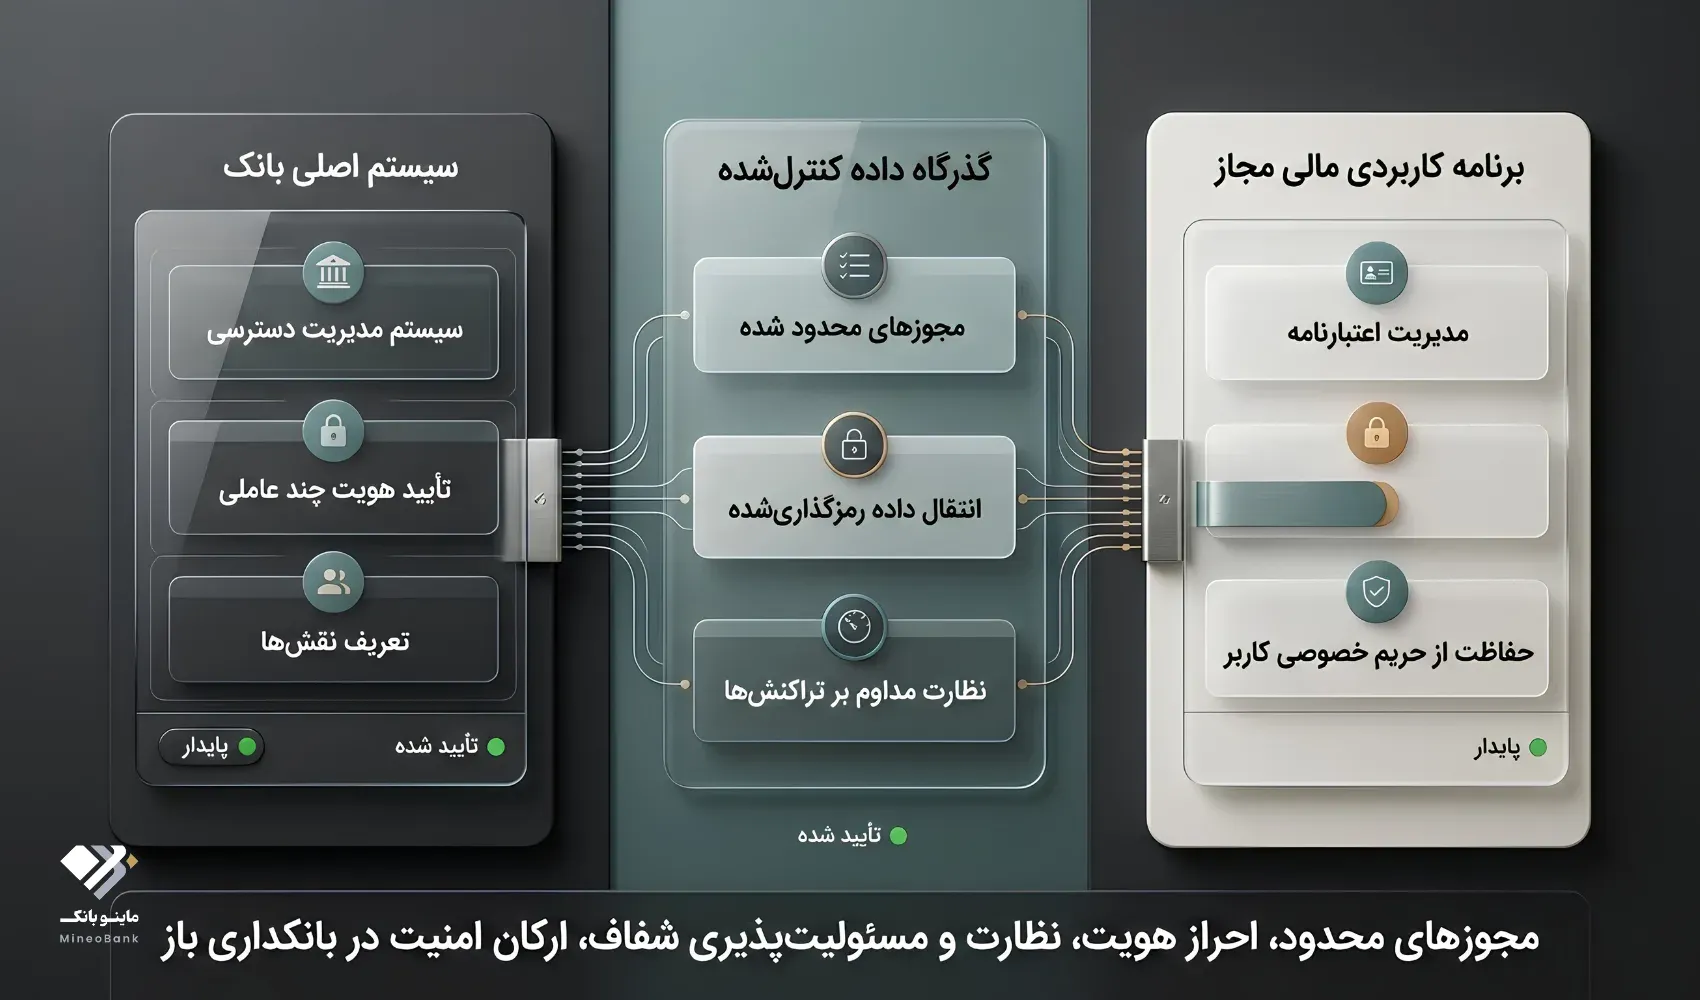
این ارتباط معمولاً به اجزای دیگری نیز نیاز دارد؛ از جمله احراز هویت، تعیین سطح دسترسی، ثبت رویدادها، کنترل امنیتی و مدیریت رضایت مشتری.
فرایند بانکداری باز چگونه کار میکند؟
در یک الگوی متداول، فرایند به این شکل پیش میرود:
۱. انتخاب خدمت: مشتری یک نرمافزار یا خدمت مالی را انتخاب میکند که برای انجام کار خود به اطلاعات بانکی مشخصی نیاز دارد.
۲. درخواست دسترسی: ارائهدهنده خدمت، نوع داده یا عملیات موردنیاز و هدف استفاده را مشخص میکند.
۳. احراز هویت و مجوزدهی: مشتری درخواست را بررسی میکند و از طریق سازوکار تعیینشده، اجازه دسترسی را میدهد.
۴. تبادل کنترلشده اطلاعات: سامانهها از طریق اتصال فنی امن، دادههای مجاز را تبادل میکنند.
۵. ارائه خدمت: نرمافزار از اطلاعات دریافتی برای انجام کار مشخص، مانند نمایش وضعیت حسابها یا تهیه گزارش مالی، استفاده میکند.
۶. مدیریت دسترسی: مجوزها، مدت اعتبار و امکان لغو دسترسی باید طبق قواعد سامانه و چارچوب مربوط مدیریت شوند.
این مراحل یک الگوی مفهومی هستند؛ جزئیات دقیق فرایند در هر کشور و هر سامانه میتواند متفاوت باشد.
تفاوت بانکداری باز با بانکداری دیجیتال و مالی باز چیست؟
این سه مفهوم به یکدیگر مرتبطاند، اما معنای یکسانی ندارند.
| مفهوم | تعریف ساده | دامنه اصلی |
|---|---|---|
| بانکداری دیجیتال | ارائه یا مدیریت خدمات بانکی از طریق کانالها و فرایندهای دیجیتال | تجربه و عملیات دیجیتال بانکی |
| بانکداری باز | امکان تبادل کنترلشده دادهها یا قابلیتهای بانکی با ارائهدهندگان مجاز، بر اساس مجوز مشتری | ارتباط بانک با سایر خدمات و سامانهها |
| مالی باز (Open Finance) | گسترش الگوی اشتراکگذاری مجاز دادهها به طیف وسیعتری از خدمات مالی | حوزههایی فراتر از بانکداری، بسته به چارچوب مربوط |
برای نمونه، اپلیکیشنی که مشتری از طریق آن موجودی حساب خود را مشاهده میکند، میتواند بخشی از بانکداری دیجیتال باشد. اگر یک سامانه دیگر با مجوز مشتری به اطلاعات مشخصی از حساب او دسترسی پیدا کند و آن را با دادههای مالی دیگر ترکیب کند، ممکن است از سازوکارهای بانکداری باز استفاده شده باشد.
مالی باز دامنه گستردهتری دارد و میتواند، بسته به چارچوب هر کشور، اطلاعات یا خدماتی مرتبط با حوزههایی مانند سرمایهگذاری، بیمه یا بازنشستگی را نیز دربر بگیرد.
بانک تسویههای بینالمللی در توضیح مالی باز، آن را توسعهای فراتر از بانکداری باز میداند که امکان اشتراکگذاری مجاز اطلاعات محصولات مالی گستردهتری را فراهم میکند.
مهمترین کاربردهای بانکداری باز برای کسبوکارها
ارزش بانکداری باز زمانی روشنتر میشود که به مسئلههای روزمره شرکتها نگاه کنیم: پراکندگی اطلاعات حسابها، دشواری تطبیق پرداختها، نیاز به دید بهتر نسبت به نقدینگی و وابستگی فرایندهای مالی به ورود دستی دادهها.
۱. تجمیع اطلاعات حسابهای بانکی
شرکتهایی که چند حساب بانکی دارند، ممکن است برای مشاهده وضعیت مالی خود ناچار باشند سامانههای مختلف را جداگانه بررسی کنند.
با وجود اتصالهای مجاز و سازگار، یک نرمافزار مدیریت مالی میتواند اطلاعات مشخصی از چند حساب را در یک نمای واحد جمعآوری کند.
این قابلیت میتواند به مدیر مالی کمک کند تا وضعیت نقدینگی را یکپارچهتر ببیند، تراکنشها را بهتر بررسی کند و برای تهیه گزارشهای داخلی، کمتر به ورود دستی اطلاعات متکی باشد.
البته تجمیع اطلاعات بهتنهایی به معنای تطبیق خودکار و بدون خطای همه تراکنشها نیست. کیفیت اتصال، بهروز بودن داده و سازگاری ساختار اطلاعات همچنان اهمیت دارد.
۲. مدیریت جریان نقدی
برای یک کسبوکار، دانستن موجودی فعلی حسابها کافی نیست. زمان دریافت مطالبات، موعد پرداخت بدهیها، هزینههای عملیاتی و تعهدات آینده نیز در برنامهریزی نقدینگی نقش دارند.
بانکداری باز میتواند بخشی از اطلاعات بانکی موردنیاز برای این تحلیل را در دسترس سامانههای مدیریت مالی قرار دهد. سپس، نرمافزار میتواند این دادهها را در کنار اطلاعات فروش، حسابداری و برنامه پرداخت بررسی کند.
برای مثال، مدیر مالی یک شرکت تولیدی ممکن است بخواهد بداند در هفته آینده چه پرداختهایی در پیش است و آیا منابع قابلدسترس برای پوشش آنها کافی خواهد بود.
اتصال اطلاعات بانکی به سامانه مالی میتواند تهیه این تصویر را سادهتر کند؛ اما پیشبینی دقیق جریان نقدی همچنان به اطلاعات کامل درباره مطالبات، بدهیها، قراردادها و پرداختهای آتی نیاز دارد.
۳. سادهسازی تطبیق پرداختها و حسابداری
تطبیق تراکنشهای بانکی با فاکتورها، سفارشها و اسناد حسابداری یکی از فرایندهایی است که در برخی شرکتها به زمان و بررسی دستی زیادی نیاز دارد.
در صورت دسترسی مجاز به اطلاعات تراکنش و اتصال آن به نرمافزار حسابداری، میتوان بخشهایی از این فرایند را خودکار کرد.
برای نمونه، نرمافزار ممکن است یک دریافت بانکی را بر اساس مبلغ، تاریخ، شناسه پرداخت یا اطلاعات مرجع با فاکتورهای ثبتشده تطبیق دهد و موارد نامشخص را برای بررسی کارشناس علامتگذاری کند.
این کار میتواند فرایند رسیدگی را کارآمدتر کند؛ اما تطبیق خودکار باید با کنترل استثناها و بررسی موارد مبهم همراه باشد. یکسانبودن مبلغ و تاریخ، بهتنهایی همیشه برای اثبات ارتباط یک تراکنش با یک فاکتور کافی نیست.
۴. توسعه خدمات مالی متناسب با نیاز مشتری
وقتی دادههای مالی مجاز در اختیار سامانههای مناسب قرار بگیرند، ارائهدهندگان خدمات میتوانند تصویری کاملتر از وضعیت و نیازهای مشتری به دست آورند.
این قابلیت میتواند به طراحی خدماتی مانند گزارشهای مالی یکپارچه، ابزارهای برنامهریزی نقدینگی یا فرایندهای سادهتر درخواست خدمات مالی کمک کند.
برای مثال، یک پلتفرم مالی ممکن است با اجازه شرکت، اطلاعات حساب و دادههای مالی موردنیاز را در یک فرایند مشخص کنار هم قرار دهد تا آمادهسازی اطلاعات برای بررسی درخواست اعتباری آسانتر شود.
بااینحال، دسترسی به اطلاعات بانکی بهتنهایی تضمینکننده تأیید اعتبار یا ارائه محصول مالی نیست. تصمیم اعتباری همچنان به معیارهای ارزیابی، مدارک موردنیاز، مقررات و سیاستهای ارائهدهنده خدمت وابسته است.
۵. یکپارچهسازی سامانههای مالی و نرمافزارهای کسبوکار
شرکتها معمولاً از مجموعهای از نرمافزارها برای حسابداری، مدیریت فروش، پرداخت، برنامهریزی منابع سازمانی و مدیریت مشتریان استفاده میکنند.
APIها میتوانند به ایجاد ارتباط میان این سامانهها کمک کنند؛ بهشرط آنکه هر دو طرف از اتصال موردنظر پشتیبانی کنند و مجوزهای لازم وجود داشته باشد.
برای نمونه، اطلاعات مجاز تراکنشهای بانکی میتواند در کنار اطلاعات فاکتورها و سفارشها قرار گیرد تا تهیه گزارشهای مالی و بررسی وضعیت دریافتها سادهتر شود.
این یکپارچگی ممکن است نیاز به ورود تکراری اطلاعات را کاهش دهد و به هماهنگی بهتر میان تیمهای مالی و عملیاتی کمک کند.
۶. بهبود تجربه پرداخت و دریافت وجه
در برخی چارچوبهای بانکداری باز، خدماتی برای آغاز پرداخت از طریق ارائهدهندگان ثالث نیز وجود دارد. در این حالت، مشتری میتواند پرداخت مشخصی را از مسیر یک خدمت متصل آغاز کند، بدون آنکه لازم باشد همه مراحل را بهصورت جداگانه در چند سامانه انجام دهد.
برای کسبوکارها، این قابلیت ممکن است در برخی سناریوهای پرداخت، دریافت وجه یا مدیریت پرداختهای تجاری مفید باشد.
اما آغاز پرداخت از طریق API با مشاهده اطلاعات حساب یکسان نیست. این دو قابلیت میتوانند مجوزها، کنترلهای امنیتی و الزامات فنی متفاوتی داشته باشند و در همه بازارها نیز به یک شکل ارائه نمیشوند.
بانکداری باز چه مزایایی برای کسبوکارها دارد؟
مزیت بانکداری باز تنها در افزایش تعداد اتصالهای فنی نیست. ارزش آن به این بستگی دارد که آیا این اتصالها یک مشکل واقعی را حل میکنند یا خیر.
مهمترین مزایای بالقوه عبارتاند از:
دید یکپارچهتر نسبت به اطلاعات مالی: کاهش پراکندگی دادههای بانکی در صورت پشتیبانی از حسابها و سامانههای موردنیاز.
کاهش ورود دستی اطلاعات: استفاده از تبادل ساختاریافته داده بهجای ورود مکرر برخی اطلاعات.
تصمیمگیری آگاهانهتر: دسترسی سریعتر به دادههای مرتبط برای تحلیل وضعیت مالی.
فرصت توسعه خدمات جدید: فراهمشدن امکان همکاری میان بانکها و ارائهدهندگان خدمات مالی.
بهبود تجربه کاربری: کاهش برخی مراحل تکراری و ایجاد مسیرهای یکپارچهتر برای استفاده از خدمات.
افزایش امکان رقابت و نوآوری: ایجاد فرصت برای توسعهدهندگان و ارائهدهندگان جدید، در صورت وجود چارچوب مناسب و دسترسی منصفانه.
این مزایا قطعی و خودکار نیستند. کیفیت اجرا، هزینه اتصال، استانداردبودن APIها و آمادگی فرایندهای داخلی شرکت در نتیجه نهایی نقش دارند.
بانکداری باز چه ریسکها و محدودیتهایی دارد؟
اشتراکگذاری دادههای مالی میتواند فرصت ایجاد کند، اما همزمان نیازمند مدیریت دقیق ریسک است.
امنیت و حریم خصوصی دادهها
اطلاعات حساب و تراکنش میتوانند جزئیات حساسی از وضعیت مالی افراد یا شرکتها آشکار کنند. بنابراین، دسترسی به این اطلاعات باید به هدف مشخص و محدوده مجاز محدود باشد.
سازمانها باید بدانند چه اطلاعاتی، توسط چه ارائهدهندهای، برای چه هدفی و تا چه زمانی استفاده میشود. همچنین، سازوکار لغو دسترسی و رسیدگی به درخواستهای مشتری باید روشن باشد.
امنیت API و مدیریت دسترسی
APIها باید در برابر دسترسی غیرمجاز، سرقت توکن، سوءاستفاده از مجوزها، اختلال سرویس و سایر تهدیدهای فنی محافظت شوند.
احراز هویت مناسب، کنترل سطح دسترسی، رمزنگاری ارتباطات، ثبت رویدادها، پایش فعالیتهای غیرعادی و آزمون امنیتی از جمله کنترلهایی هستند که بسته به طراحی سامانه اهمیت پیدا میکنند.
صرف استفاده از API به معنای امنبودن خودکار ارتباط نیست؛ کیفیت طراحی و اجرای کنترلها تعیینکننده است.
کیفیت و سازگاری دادهها
ممکن است دو سامانه، اطلاعات مشابهی را با ساختارها، قالبها یا تعریفهای متفاوت ثبت کنند. در این صورت، اتصال فنی بدون استانداردسازی و کنترل کیفیت میتواند به برداشت نادرست یا گزارشهای ناسازگار منجر شود.
برای مثال، تفاوت در شناسه تراکنش، زمان ثبت، وضعیت نهایی پرداخت یا نحوه نمایش مبالغ ممکن است فرایند تطبیق را دشوار کند.
وابستگی به ارائهدهندگان ثالث
اگر یک شرکت بخش مهمی از عملیات مالی خود را به سرویس بیرونی وابسته کند، اختلال یا تغییر در آن سرویس میتواند بر فرایندهای داخلی اثر بگذارد.
به همین دلیل، بررسی سابقه ارائهدهنده، تعهدات قراردادی، سطح خدمت، شیوه رسیدگی به رخدادها و امکان تغییر یا قطع اتصال اهمیت دارد.
مسئولیتپذیری و شفافیت
در یک اکوسیستم متصل، چند سازمان ممکن است در ارائه یک خدمت نقش داشته باشند. اگر خطا، افشای اطلاعات یا اختلالی رخ دهد، باید روشن باشد هر طرف چه مسئولیتی دارد و مشتری از چه مسیری میتواند پیگیری کند.
کمیته بازل در بررسی بانکداری باز و APIها بر همین مجموعه چالشها، از جمله امنیت سایبری، حریم خصوصی، ریسک طرف ثالث و اثر اتصال گستردهتر بازیگران مالی تأکید کرده است.
کسبوکارها پیش از استفاده از خدمات بانکداری باز چه نکاتی را بررسی کنند؟
پیش از اتصال سامانههای مالی، بهتر است یک ارزیابی عملی انجام شود.
۱. مسئله را مشخص کنید. آیا هدف، تجمیع حسابهاست؟ کاهش ورود دستی دادهها؟ بهبود تطبیق پرداختها؟ یا آمادهسازی گزارشهای مالی؟
۲. دامنه داده موردنیاز را محدود کنید. فقط اطلاعاتی را درخواست کنید که برای انجام همان خدمت ضروری است.
۳. مجوزها و شرایط استفاده را بررسی کنید. مشخص باشد چه کسی به داده دسترسی دارد، از آن برای چه هدفی استفاده میکند و دسترسی چگونه قابل لغو است.
۴. امنیت و قابلیت اطمینان را بسنجید. درباره احراز هویت، رمزنگاری، کنترل دسترسی، ثبت رویدادها، پایش امنیتی و برنامه رسیدگی به اختلالها سؤال کنید.
۵. کیفیت و سازگاری دادهها را آزمایش کنید. پیش از اتکا به گزارشهای یکپارچه، دقت اطلاعات، نحوه تطبیق تراکنشها و مدیریت موارد ناقص را بررسی کنید.
۶. وابستگی عملیاتی را مدیریت کنید. برای اختلال اتصال یا توقف خدمت، مسیر جایگزین و مسئول مشخص داشته باشید.
۷. نتیجه را اندازهگیری کنید. زمان انجام کار، خطاهای تطبیق، هزینه عملیات و میزان استفاده واقعی کارکنان را پیش و پس از پیادهسازی مقایسه کنید.
این رویکرد کمک میکند تصمیم درباره بانکداری باز بر اساس نیاز و نتیجه عملی گرفته شود، نه صرفاً به دلیل جدیدبودن فناوری.
بانکداری باز در ایران؛ چه نکاتی را باید در نظر گرفت؟
بانکداری باز یک مفهوم بینالمللی است، اما نحوه اجرای آن به چارچوب حقوقی، استانداردهای فنی، مدل همکاری بانکها و ارائهدهندگان خدمات و زیرساخت هر کشور بستگی دارد.
بنابراین، نباید صرفاً بر اساس تجربه یک کشور نتیجه گرفت که همان نوع دسترسی، مجوز یا خدمت در ایران نیز به همان شکل در دسترس است.
برای ارزیابی یک خدمت مشخص در ایران، لازم است وضعیت واقعی ارائهدهنده و بانک مربوط بررسی شود؛ از جمله اینکه چه APIهایی در دسترس هستند، چه نوع اطلاعات یا عملیاتی را پوشش میدهند، شرایط دسترسی چیست، چه کنترلهای امنیتی اعمال میشود و مسئولیت هر طرف چگونه تعریف شده است.
همچنین باید میان «وجود یک API» و «وجود یک چارچوب کامل بانکداری باز» تفاوت گذاشت. یک بانک ممکن است برخی رابطهای فنی را برای همکاری با شرکای مشخص ارائه کند، اما این موضوع بهتنهایی نشان نمیدهد که همه اجزای یک اکوسیستم بانکداری باز استاندارد و فراگیر فراهم شدهاند.
در زمان نگارش این مقاله، از ادعای قطعی درباره دامنه پوشش یا وضعیت یکپارچه اجرای بانکداری باز در ایران پرهیز میکنیم؛ زیرا برای چنین نتیجهای باید مستندات رسمی و بهروز مربوط به نهادهای ناظر، بانکها و ارائهدهندگان موردنظر بررسی شود.
بانکداری باز چه ارتباطی با آینده خدمات مالی کسبوکارها دارد؟
بانکداری باز میتواند یکی از اجزای زیرساختی برای ایجاد خدمات مالی یکپارچهتر باشد؛ بهویژه زمانی که شرکتها به اطلاعات چند منبع نیاز دارند و میخواهند فرایندهای مالی را به نرمافزارهای عملیاتی خود متصل کنند.
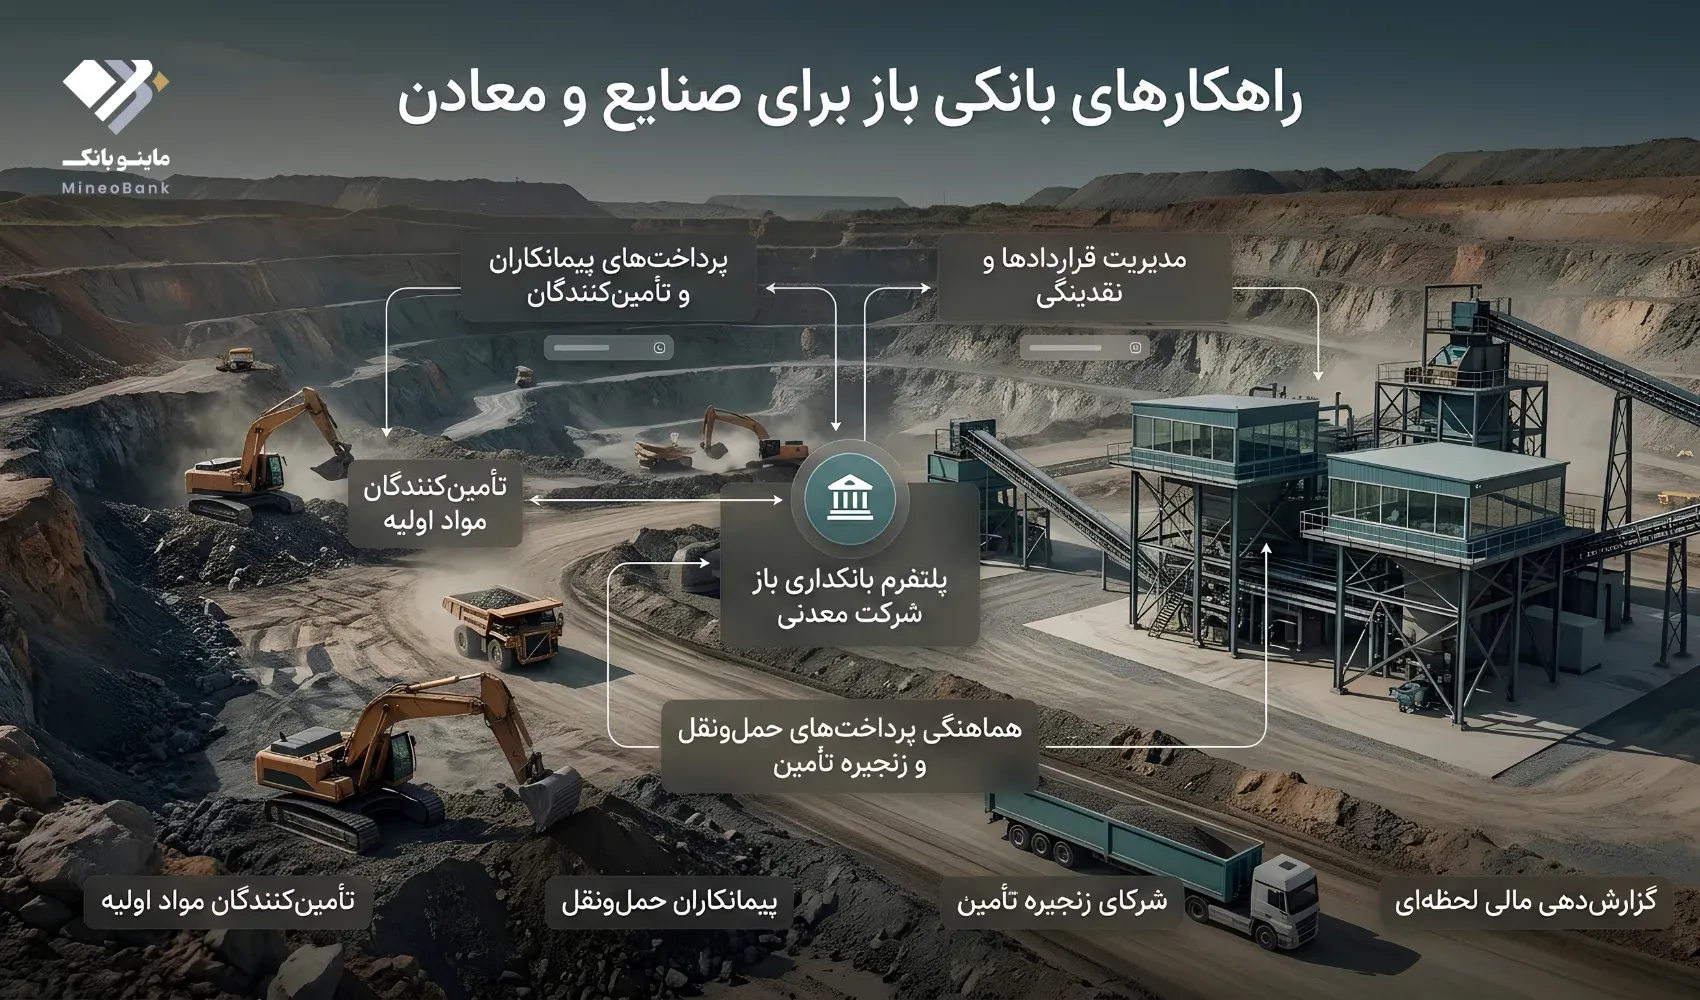
برای مثال، در یک شرکت تولیدی یا معدنی، اطلاعات حساب بانکی بهتنهایی تمام وضعیت مالی را نشان نمیدهد. مدیر مالی ممکن است همزمان به دادههای مربوط به پرداختهای انجامشده، مطالبات، قراردادهای تأمینکنندگان، خرید مواد اولیه و برنامه تولید نیاز داشته باشد.
اتصال مجاز اطلاعات بانکی به سایر سامانههای سازمان میتواند بخشی از این تصویر را کاملتر کند. در ادامه، ابزارهای تحلیل داده و مدیریت مالی میتوانند برای تهیه گزارشها، بررسی سناریوهای نقدینگی و شناسایی مغایرتها استفاده شوند.
بااینحال، بانکداری باز بهتنهایی همه این قابلیتها را ایجاد نمیکند. اتصال موفق به استانداردهای سازگار، کیفیت داده، امنیت، همکاری میان ارائهدهندگان و طراحی مناسب فرایند کسبوکار نیاز دارد.
برای ماینوبانک، موضوع بانکداری باز از این منظر اهمیت دارد که در نقطه اتصال خدمات مالی دیجیتال و نیازهای واقعی شرکتها قرار میگیرد. بررسی این رویکرد میتواند به درک بهتر فرصتهای یکپارچهسازی مالی کمک کند، بدون آنکه هر قابلیت بالقوه را بهعنوان خدمت فعلی یا محصول قطعی ماینوبانک معرفی کنیم.
جمعبندی
بانکداری باز مدلی برای ایجاد ارتباط کنترلشده میان بانکها و ارائهدهندگان مجاز خدمات مالی است که معمولاً با استفاده از APIها و بر اساس مجوز مشتری انجام میشود.
این رویکرد میتواند به تجمیع اطلاعات حسابها، بهبود مدیریت جریان نقدی، تسهیل تطبیق پرداختها و توسعه خدمات مالی متصل کمک کند. برای کسبوکارها، ارزش اصلی آن در کاهش پراکندگی اطلاعات و فراهمکردن امکان طراحی فرایندهای مالی هماهنگتر است.
بااینحال، بانکداری باز بدون امنیت، حریم خصوصی، کیفیت داده، کنترل دسترسی و مسئولیتپذیری شفاف نمیتواند زیرساخت قابل اعتمادی برای خدمات مالی باشد.
در نهایت، سؤال مهم برای یک کسبوکار این نیست که آیا باید از بانکداری باز استفاده کند یا نه؛ بلکه این است که کدام مسئله مالی را میخواهد حل کند، چه دادهای برای آن نیاز دارد و آیا اتصال موردنظر از نظر امنیت، هزینه و نتیجه عملی توجیهپذیر است؟ پاسخ به این سؤال، نقطه شروع مناسبی برای ارزیابی فرصتهای بانکداری باز خواهد بود.