اعتبارسنجی دیجیتال چیست؟ ارزیابی اعتبار کسبوکارها
اعتبارسنجی دیجیتال چگونه انجام میشود؟ نقش جریان نقدی، سابقه و هوش مصنوعی
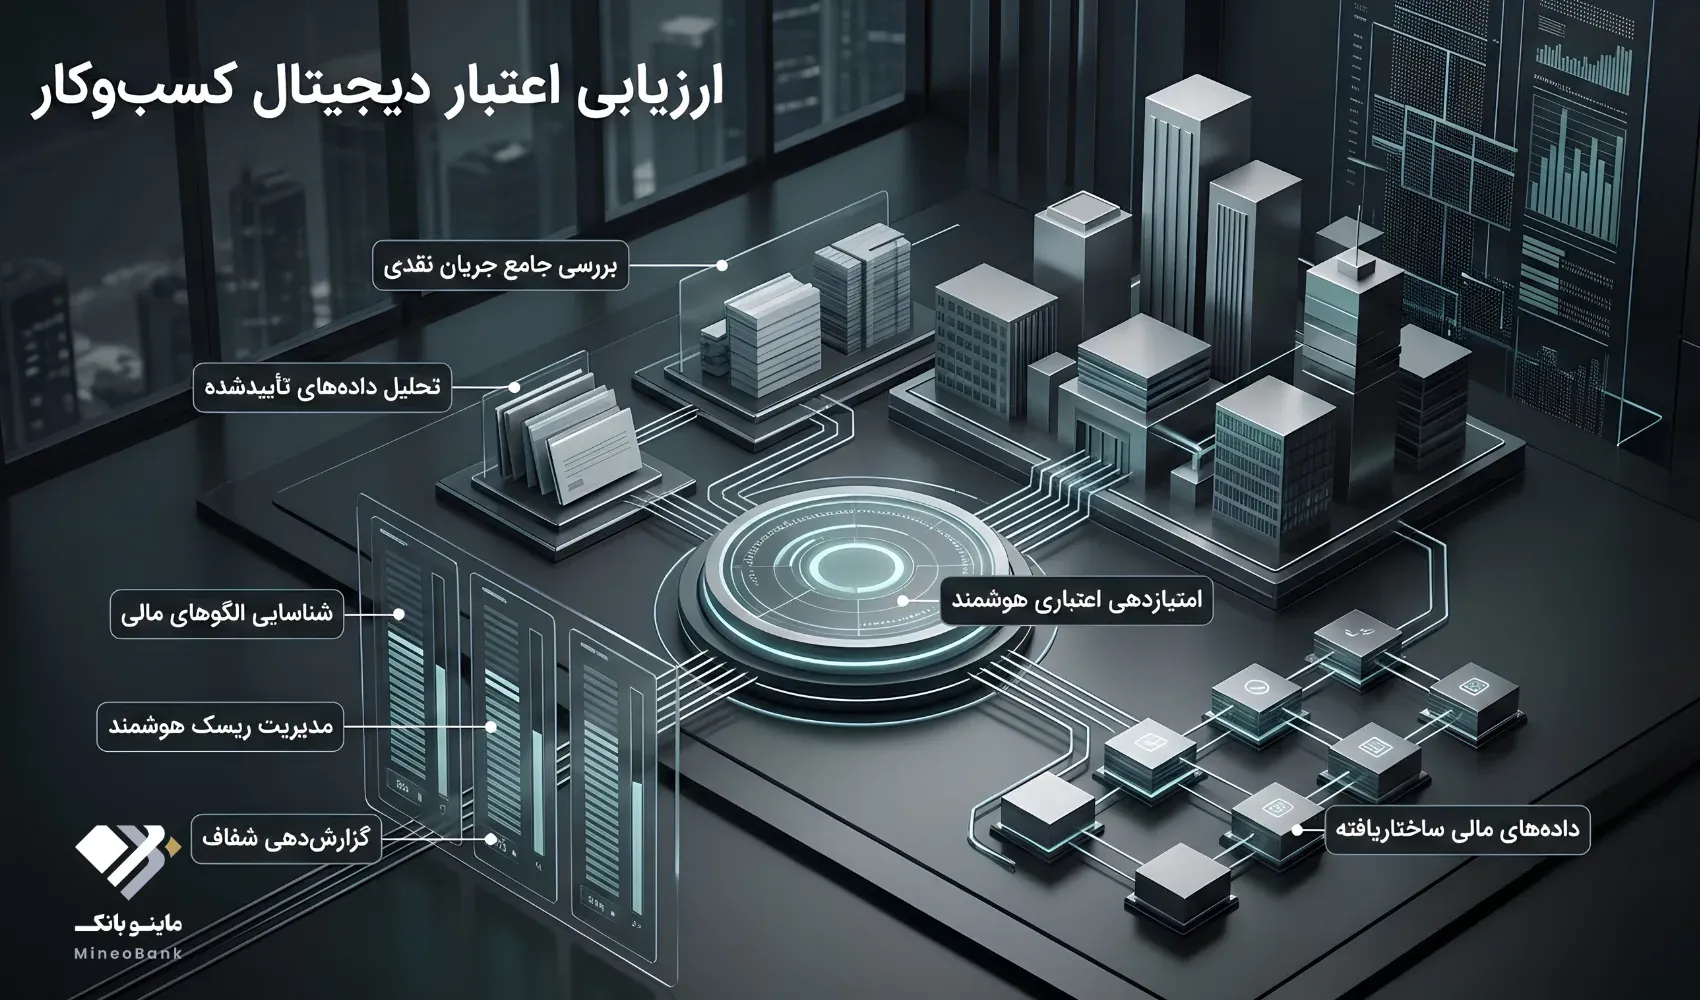
اعتبارسنجی دیجیتال؛ چگونه اعتبار یک کسبوکار ارزیابی میشود؟
وقتی یک کسبوکار برای دریافت تسهیلات، خرید اعتباری یا استفاده از خدمات تأمین مالی اقدام میکند، اعتبار آن چگونه ارزیابی میشود؟ آیا سابقه بانکی و وثیقه کافی است؟ آیا گردش حساب میتواند توان بازپرداخت را نشان دهد؟ و فناوریهای دیجیتال چه تغییری در این فرایند ایجاد میکنند؟
اعتبارسنجی دیجیتال فرایند گردآوری، تحلیل و ارزیابی دادههای مرتبط با ریسک اعتباری با کمک ابزارهای دیجیتال و روشهای تحلیلی است. هدف آن این است که ارزیابی اعتبار کسبوکار بر پایه اطلاعات قابل بررسی و تصویر کاملتری از وضعیت مالی و تعهدات آن انجام شود.
این فرایند میتواند از اطلاعات مالی و سابقه بازپرداخت تا جریان نقدی، تعهدات جاری و دادههای معتبر دیگری را در بر بگیرد. با این حال، دیجیتالیشدن به معنای حذف بررسی کارشناسی یا تضمین تأیید درخواست نیست. نتیجه اعتبارسنجی یکی از ورودیهای تصمیمگیری اعتباری است، نه جایگزین تمام مراحل آن.
در این مقاله بررسی میکنیم اعتبارسنجی دیجیتال چیست، چه دادههایی در آن اهمیت دارند، هوش مصنوعی چه نقشی ایفا میکند و یک کسبوکار چگونه میتواند برای ارزیابی اعتباری شفافتر و دقیقتر آماده شود.
اعتبارسنجی دیجیتال چیست؟
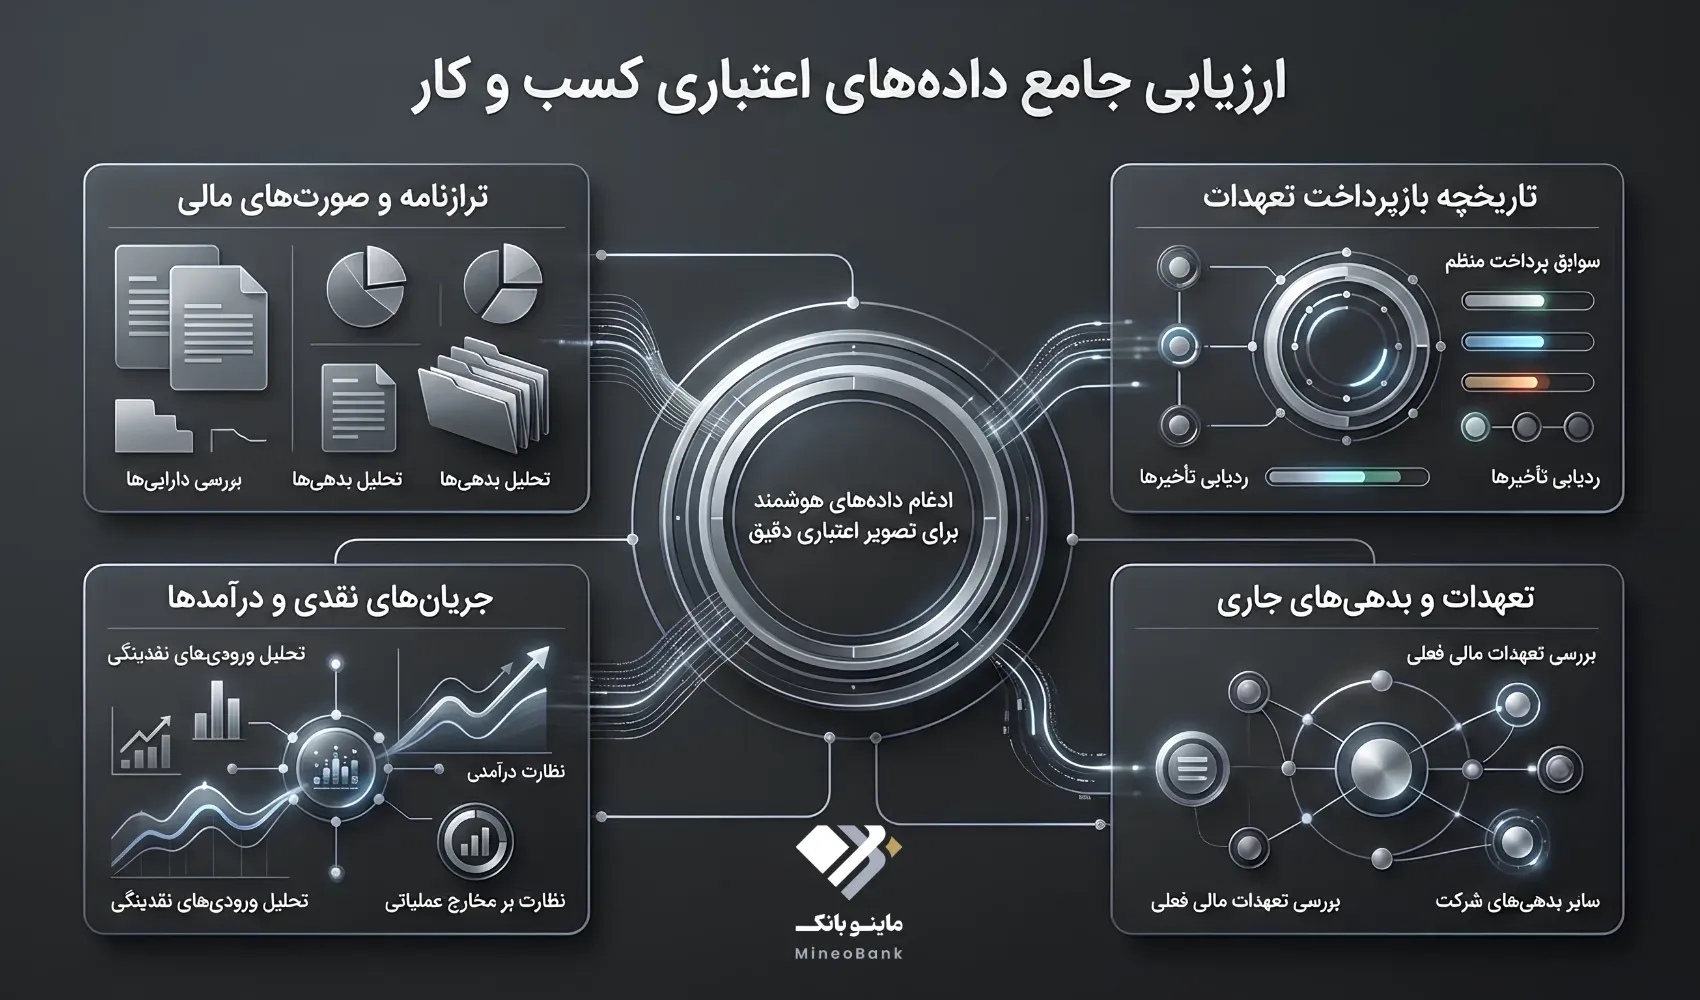
اعتبارسنجی دیجیتال به استفاده از زیرساختهای دیجیتال، دادههای ساختاریافته و روشهای تحلیلی برای ارزیابی اعتبار یک فرد یا کسبوکار گفته میشود. این فرایند ممکن است شامل دریافت اطلاعات، کنترل صحت دادهها، تحلیل وضعیت مالی، برآورد ریسک و تهیه خروجی برای تصمیمگیری اعتباری باشد.
در اعتبارسنجی سنتی، بخشی از فرایند ممکن است به دریافت و بررسی دستی اسناد، استعلامهای جداگانه و ارزیابی کارشناسی وابسته باشد. در مدل دیجیتال، برخی از این مراحل میتوانند یکپارچه، خودکار یا سریعتر انجام شوند؛ البته میزان اتوماسیون به زیرساخت داده، مقررات، نوع محصول مالی و سیاستهای اعتباردهنده بستگی دارد.
برای مثال، تصور کنید یک شرکت برای دریافت اعتبار تجاری درخواست میدهد. ارزیاب باید بررسی کند که شرکت چه درآمدی دارد، جریان ورود و خروج وجه آن چگونه است، چه تعهداتی بر عهده دارد و آیا منابع کافی برای پرداخت بدهی جدید خواهد داشت یا نه.
یک سامانه دیجیتال میتواند اطلاعات مجاز و در دسترس را گردآوری و الگوهای مرتبط را تحلیل کند. با این حال، داده ناقص یا قدیمی ممکن است به نتیجهای گمراهکننده منجر شود؛ بنابراین کیفیت داده و اعتبار روش ارزیابی بهاندازه سرعت پردازش اهمیت دارند.
تفاوت اعتبارسنجی دیجیتال با امتیاز اعتباری چیست؟
این دو اصطلاح به هم مرتبطاند، اما مترادف نیستند.
اعتبارسنجی دیجیتال: فرایند گسترده ارزیابی اطلاعات و ریسک اعتباری با کمک ابزارهای دیجیتال.
امتیاز اعتباری: یک خروجی عددی یا رتبهای که بر اساس یک مدل و مجموعهای از دادهها محاسبه میشود.
تصمیم اعتباری: تصمیم نهایی درباره اعطای اعتبار، مبلغ، شرایط، تضمینها یا رد درخواست که ممکن است علاوه بر امتیاز، عوامل دیگری را نیز در نظر بگیرد.
بنابراین، ممکن است سامانهای امتیاز اعتباری تولید کند، اما تصمیمگیرنده همچنان به بررسی جریان نقدی، هدف تأمین مالی، اسناد یا ریسکهای خاص کسبوکار نیاز داشته باشد.
چرا اعتبارسنجی کسبوکارها اهمیت دارد؟
اعتباردهنده باید تا حد امکان دو پرسش اساسی را پاسخ دهد: آیا متقاضی توان بازپرداخت دارد؟ و شواهد موجود درباره سابقه و رفتار اعتباری او چه تصویری ارائه میکنند؟
گزارش بانک جهانی درباره بهبود تأمین مالی بنگاههای کوچک و متوسط، عدم تقارن اطلاعاتی را یکی از موانع مهم دسترسی این بنگاهها به تأمین مالی معرفی میکند. وقتی اعتباردهنده اطلاعات کافی و قابل اتکایی درباره وضعیت متقاضی ندارد، ارزیابی ریسک دشوارتر میشود.
این مسئله برای کسبوکارهای کوچک و متوسط اهمیت ویژهای دارد. ممکن است شرکتی فعالیت واقعی و جریان درآمدی داشته باشد، اما اطلاعات مالی آن به اندازه شرکتهای بزرگ منظم، کامل یا یکپارچه نباشد. از سوی دیگر، درآمد بالا بهتنهایی نشان نمیدهد که شرکت پس از پرداخت هزینههای عملیاتی و بدهیهای فعلی، توان بازپرداخت تعهد جدید را دارد.
اعتبارسنجی دقیقتر میتواند به تصمیمگیری مبتنی بر شواهد کمک کند؛ اما نه اعتبارسنجی دیجیتال و نه روش سنتی بهتنهایی نمیتوانند آینده مالی کسبوکار را با قطعیت پیشبینی کنند.
اعتبار یک کسبوکار بر اساس چه دادههایی ارزیابی میشود؟
هیچ مجموعه دادهای برای تمام کسبوکارها و انواع اعتبار مناسب نیست. اطلاعات مورد نیاز به اندازه شرکت، صنعت، ساختار حقوقی، نوع تأمین مالی و چارچوب قانونی بستگی دارد. با این حال، چند گروه داده معمولاً اهمیت دارند.
۱. اطلاعات مالی و صورتهای مالی
صورتهای مالی میتوانند تصویری از درآمد، هزینه، داراییها، بدهیها و عملکرد اقتصادی شرکت ارائه دهند. بسته به نوع فعالیت و میزان دسترسی به اطلاعات، موارد زیر ممکن است بررسی شوند:
درآمد و روند تغییرات آن در طول زمان
هزینههای عملیاتی و سودآوری
داراییها و بدهیهای شرکت
جریان نقدی عملیاتی
بدهیهای سررسیدشده و تعهدات مالی
کیفیت و قابلیت اتکای اسناد مالی
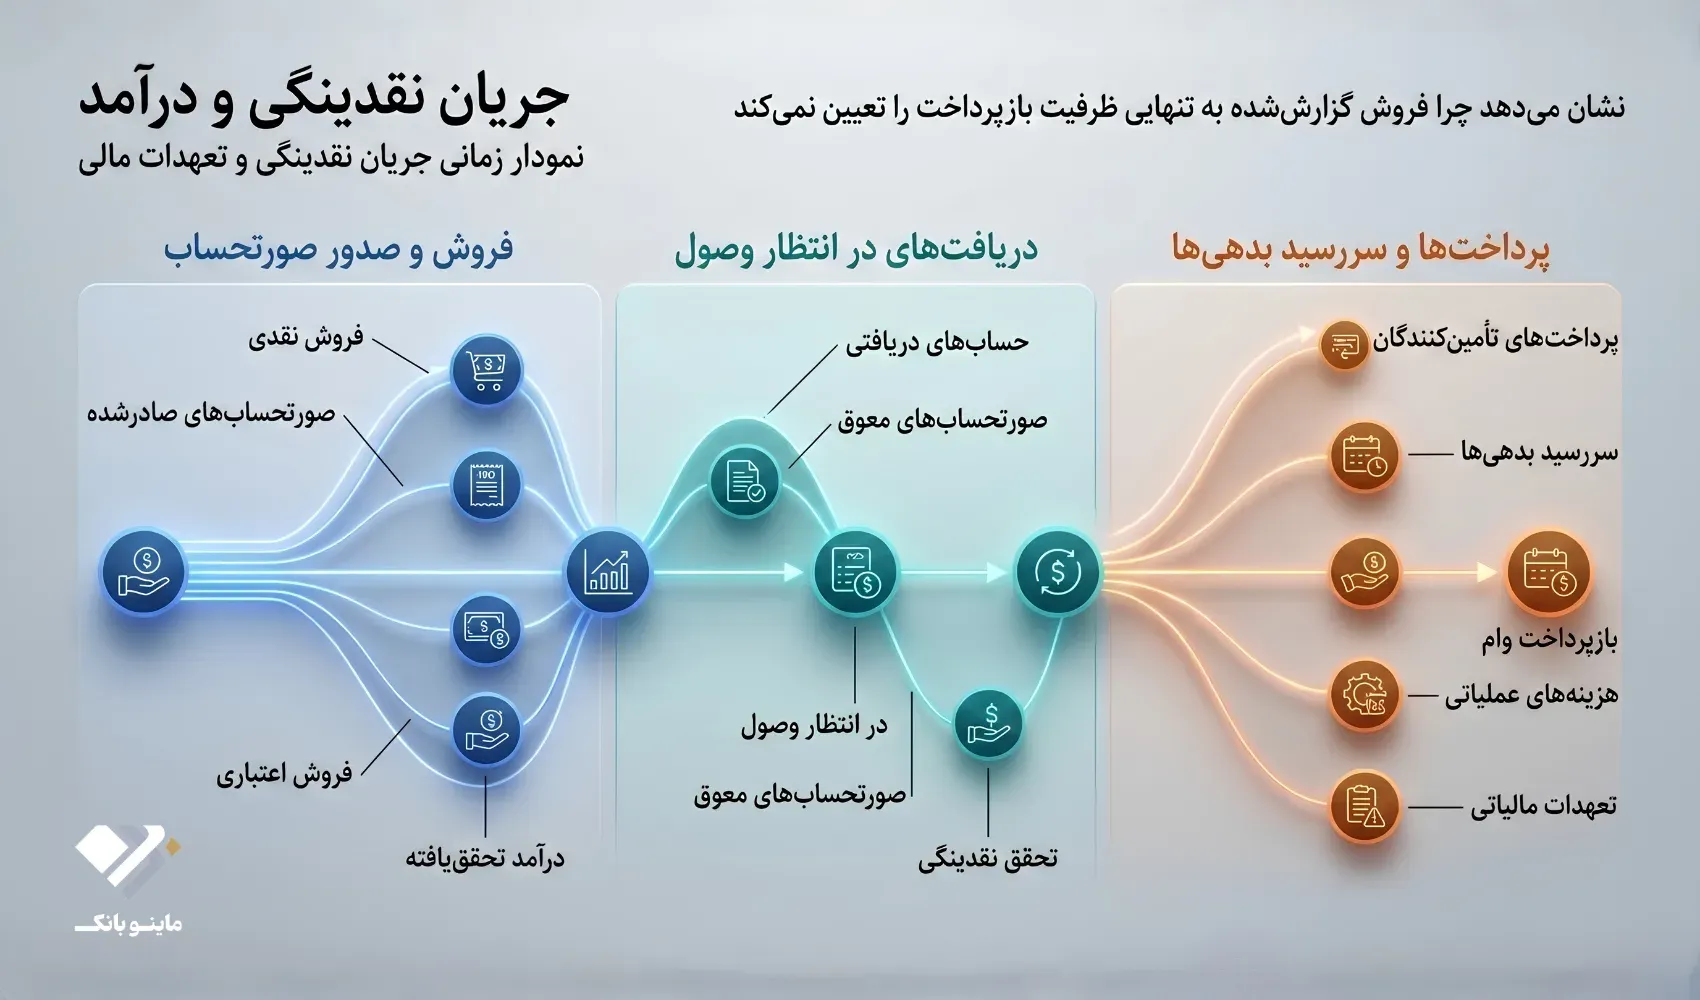
نکته مهم این است که سود حسابداری با وجه نقد در دسترس یکسان نیست. ممکن است شرکتی فروش بالایی ثبت کرده باشد، اما بخش زیادی از مطالبات آن هنوز وصول نشده باشد. در چنین وضعیتی، بررسی درآمد بدون توجه به زمان وصول مطالبات میتواند تصویری ناقص از توان پرداخت ارائه دهد.
۲. جریان نقدی و گردش حساب
جریان نقدی نشان میدهد وجه نقد چگونه وارد کسبوکار میشود و چگونه از آن خارج میشود. گردش حساب نیز، در صورت دسترسی مجاز و متناسب با هدف ارزیابی، میتواند بخشی از رفتار مالی شرکت را آشکار کند.
مواردی که ممکن است اهمیت داشته باشند عبارتاند از:
نظم و تداوم دریافتها
زمانبندی پرداخت به تأمینکنندگان
نوسان درآمد در دورههای مختلف
فاصله زمانی میان فروش و وصول مطالبات
فشار تعهدات جاری بر منابع نقدی
تفاوت میان گردش حساب و درآمد واقعی کسبوکار
گردش حساب بالا بهتنهایی نشانه اعتبار بالا نیست. جابهجایی وجوه ممکن است ناشی از انتقال بین حسابها، دریافت و پرداختهای واسطهای یا فعالیتهایی باشد که لزوماً درآمد پایدار ایجاد نمیکنند. تفسیر گردش حساب باید در کنار ماهیت تراکنشها، اسناد و سایر اطلاعات انجام شود.
۳. سابقه اعتباری و رفتار بازپرداخت
سابقه اعتباری میتواند اطلاعاتی درباره تعهدات قبلی و نحوه ایفای آنها ارائه کند. این سابقه، در صورت وجود و دسترسی قانونی، ممکن است شامل مواردی مانند بازپرداخت تسهیلات، تأخیر در پرداخت بدهیها و تعهدات اعتباری ثبتشده باشد.
با این حال، سابقه اعتباری محدود یا کوتاه لزوماً به معنای نامعتبر بودن کسبوکار نیست. یک شرکت تازهتأسیس ممکن است سابقه وامگیری طولانی نداشته باشد، اما از قراردادهای معتبر، درآمد قابل بررسی یا جریان نقدی قابل اتکایی برخوردار باشد.
در این شرایط، اعتباردهنده باید میان «نبود شواهد کافی» و «وجود شواهد منفی» تفاوت بگذارد. این دو وضعیت از نظر ارزیابی ریسک یکسان نیستند.
۴. بدهیها و تعهدات جاری
ارزیابی اعتبار نباید فقط بر درآمد تمرکز کند. شرکت ممکن است درآمد قابل توجهی داشته باشد، اما بخش زیادی از منابع خود را صرف بازپرداخت بدهیهای قبلی، حقوق کارکنان، خرید مواد اولیه یا سایر هزینههای ضروری کند.
از جمله عوامل قابل بررسی میتوان به این موارد اشاره کرد:
میزان بدهیهای جاری و بلندمدت
زمانبندی سررسید تعهدات
تعهدات احتمالی و ضمانتهای صادرشده
وابستگی به چند مشتری یا تأمینکننده اصلی
توان پوشش پرداختهای آتی با جریان نقدی پیشبینیشده
این بررسی کمک میکند مشخص شود اعتبار جدید چه فشاری بر وضعیت مالی شرکت وارد خواهد کرد.
۵. دادههای عملیاتی و تجاری
در برخی مدلهای اعتبارسنجی، اطلاعات عملیاتی و تجاری نیز میتوانند تصویر دقیقتری از وضعیت کسبوکار ارائه دهند؛ البته فقط زمانی که این اطلاعات قابل اعتماد، مرتبط با هدف ارزیابی و از مسیر مجاز در دسترس باشند.
نمونهها عبارتاند از:
قراردادهای فعال و قابل راستیآزمایی
وضعیت مطالبات از مشتریان
سابقه پرداخت به تأمینکنندگان
سفارشهای قطعی و تعهدات تحویل
میزان تمرکز درآمد روی مشتریان محدود
نوسان فصلی فروش یا تقاضا
این نوع دادهها برای برخی کسبوکارها اهمیت ویژه دارند. برای مثال، در یک شرکت پیمانکاری ممکن است زمان وصول صورتوضعیتها برای نقدینگی مهم باشد؛ در یک شرکت تولیدی، موجودی کالا، چرخه تأمین مواد اولیه و زمان دریافت وجه از مشتریان میتواند نقش مهمی داشته باشد.
البته وجود یک قرارداد یا سفارش به معنای دریافت قطعی وجه نیست. اعتبارسنجی باید میان درآمد محققشده، مطالبات قابل وصول و درآمد پیشبینیشده تفاوت قائل شود.
اعتبارسنجی دیجیتال چگونه انجام میشود؟
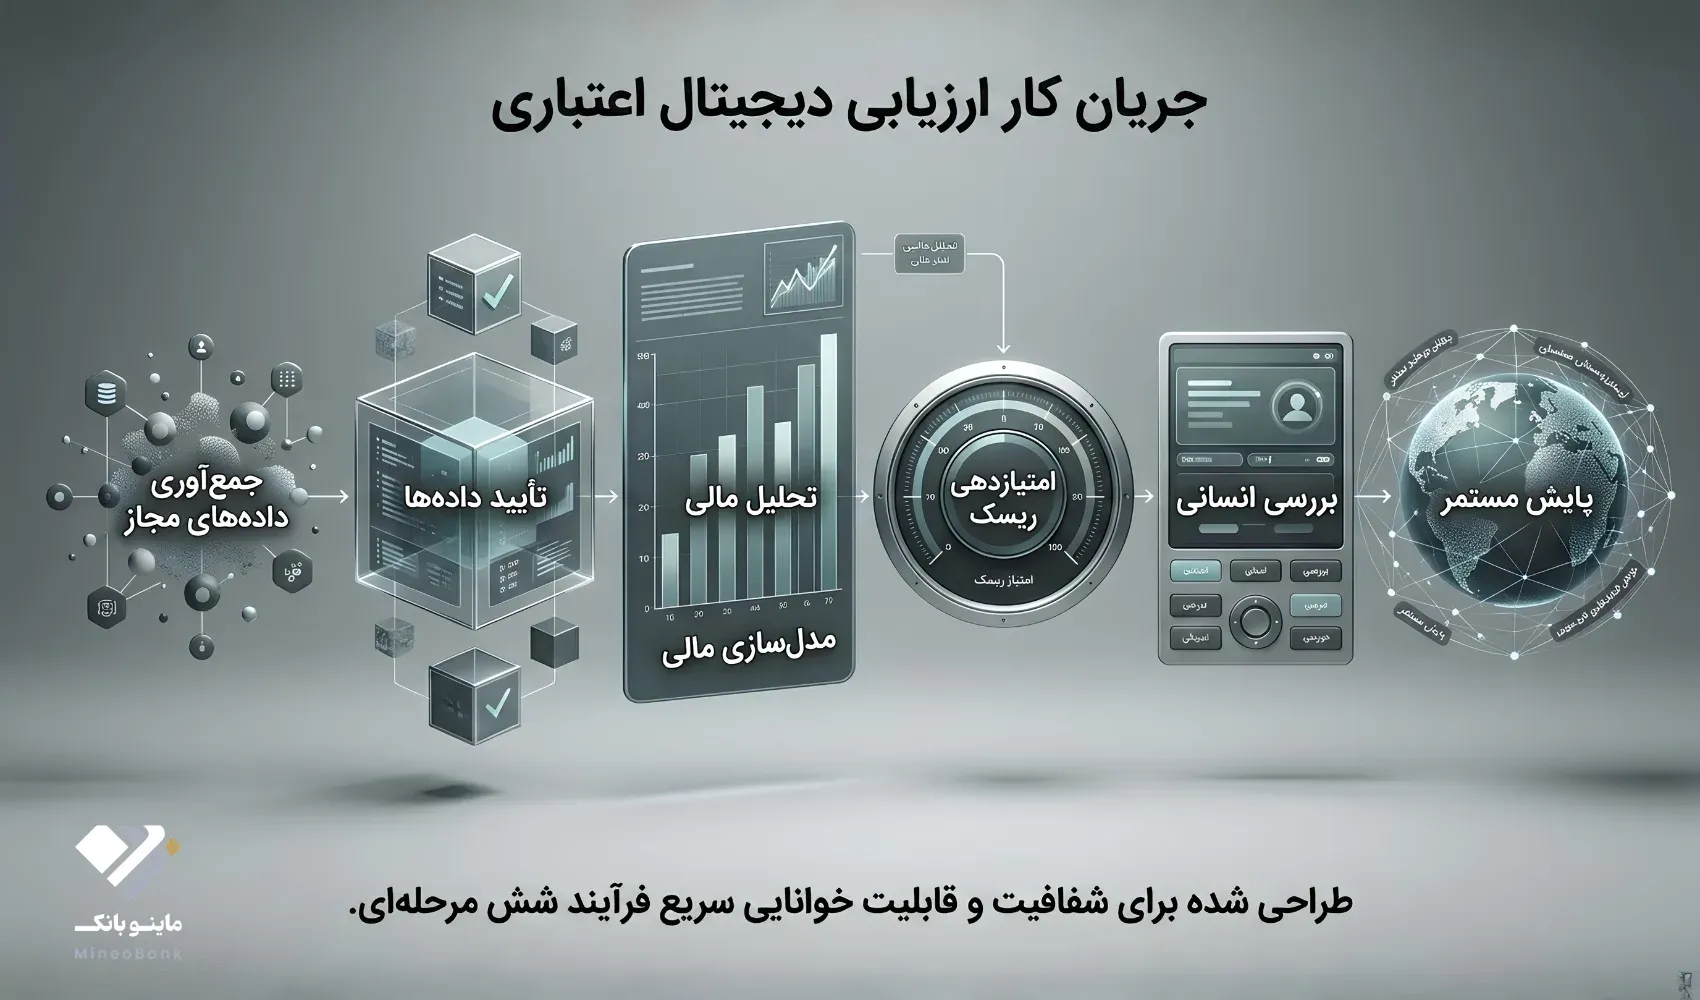
فرایند دقیق به سامانه و سیاست اعتباردهنده بستگی دارد، اما میتوان آن را در شش مرحله کلی توضیح داد.
مرحله اول: دریافت اطلاعات با مجوز مناسب
ابتدا اطلاعات مورد نیاز مشخص و از منابع مجاز دریافت میشوند. این اطلاعات ممکن است از اسناد مالی، سامانههای داخلی کسبوکار، اطلاعات اعتباری قابل دسترس یا سایر منابع معتبر به دست آیند.
در این مرحله باید روشن باشد چه اطلاعاتی، برای چه هدفی، بر اساس چه مجوزی و با چه سطحی از دسترسی جمعآوری میشوند. دیجیتالیبودن فرایند به معنای مجاز بودن جمعآوری همه دادهها نیست.
مرحله دوم: بررسی هویت و صحت دادهها
قبل از تحلیل، باید تا حد امکان خطاهای اطلاعاتی شناسایی شوند؛ از جمله:
اطلاعات ناقص یا قدیمی
مغایرت میان اسناد و دادههای ثبتشده
تراکنشهای تکراری یا طبقهبندی نادرست
تفاوت در دورههای گزارشگیری
ابهام در مالکیت یا ارتباط داده با متقاضی
اگر داده ورودی نادرست باشد، پردازش پیشرفته نیز لزوماً نتیجه قابل اعتمادی تولید نمیکند. به همین دلیل، کنترل کیفیت داده بخشی اساسی از اعتبارسنجی است.
مرحله سوم: تحلیل وضعیت مالی و توان بازپرداخت
در این مرحله، اطلاعات مرتبط با درآمد، جریان نقدی، بدهیها و تعهدات تحلیل میشوند. هدف این نیست که صرفاً وضعیت گذشته شرکت توصیف شود؛ بلکه باید بررسی شود آیا منابع قابل اتکای آن با تعهدات فعلی و احتمالی آینده تناسب دارند یا خیر.
برای مثال، شرکتی ممکن است در مجموع سودآور باشد، اما به دلیل وصول دیرهنگام مطالبات نتواند تعهد کوتاهمدت خود را در موعد مقرر پرداخت کند. چنین تفاوتی میتواند در ارزیابی اعتبار مهم باشد.
مرحله چهارم: محاسبه امتیاز یا طبقهبندی ریسک
بسته به روش اعتباردهنده، دادهها ممکن است با قواعد مشخص، مدلهای آماری یا الگوریتمهای یادگیری ماشین تحلیل شوند. خروجی میتواند یک امتیاز، رتبه ریسک یا طبقهبندی باشد.
امتیاز اعتباری باید در چارچوب مدل تولیدکننده تفسیر شود. بدون شناخت مقیاس، دادههای ورودی و روش محاسبه، مقایسه مستقیم امتیازهای دو سامانه مختلف ممکن است گمراهکننده باشد.
مرحله پنجم: بررسی تکمیلی و تصمیم اعتباری
نتیجه مدل ممکن است به بررسی تکمیلی نیاز داشته باشد؛ بهویژه اگر اطلاعات ناقص باشد، شرکت در صنعت پرنوسانی فعالیت کند یا مبلغ و ساختار اعتبار پیچیدگی بیشتری داشته باشد.
تصمیم نهایی ممکن است عواملی مانند هدف اعتبار، مبلغ درخواست، مدت بازپرداخت، تضمینها و سیاستهای اعتباردهنده را نیز در نظر بگیرد. امتیاز اعتباری بهتنهایی تضمین دریافت تسهیلات نیست.
مرحله ششم: پایش پس از اعطای اعتبار
ارزیابی ریسک لزوماً با اعطای اعتبار پایان نمییابد. تغییر محسوس در جریان نقدی، افزایش بدهی، تأخیر در پرداخت یا تغییر شرایط عملیاتی میتواند بر توان بازپرداخت اثر بگذارد.
پایش مستمر، در صورت تناسب با نوع اعتبار و چارچوبهای قانونی، به شناسایی زودهنگام تغییرات کمک میکند. با این حال، پایش باید متناسب با هدف، شفاف و محدود به دادههای مجاز باشد.
هوش مصنوعی چه نقشی در اعتبارسنجی دیجیتال دارد؟
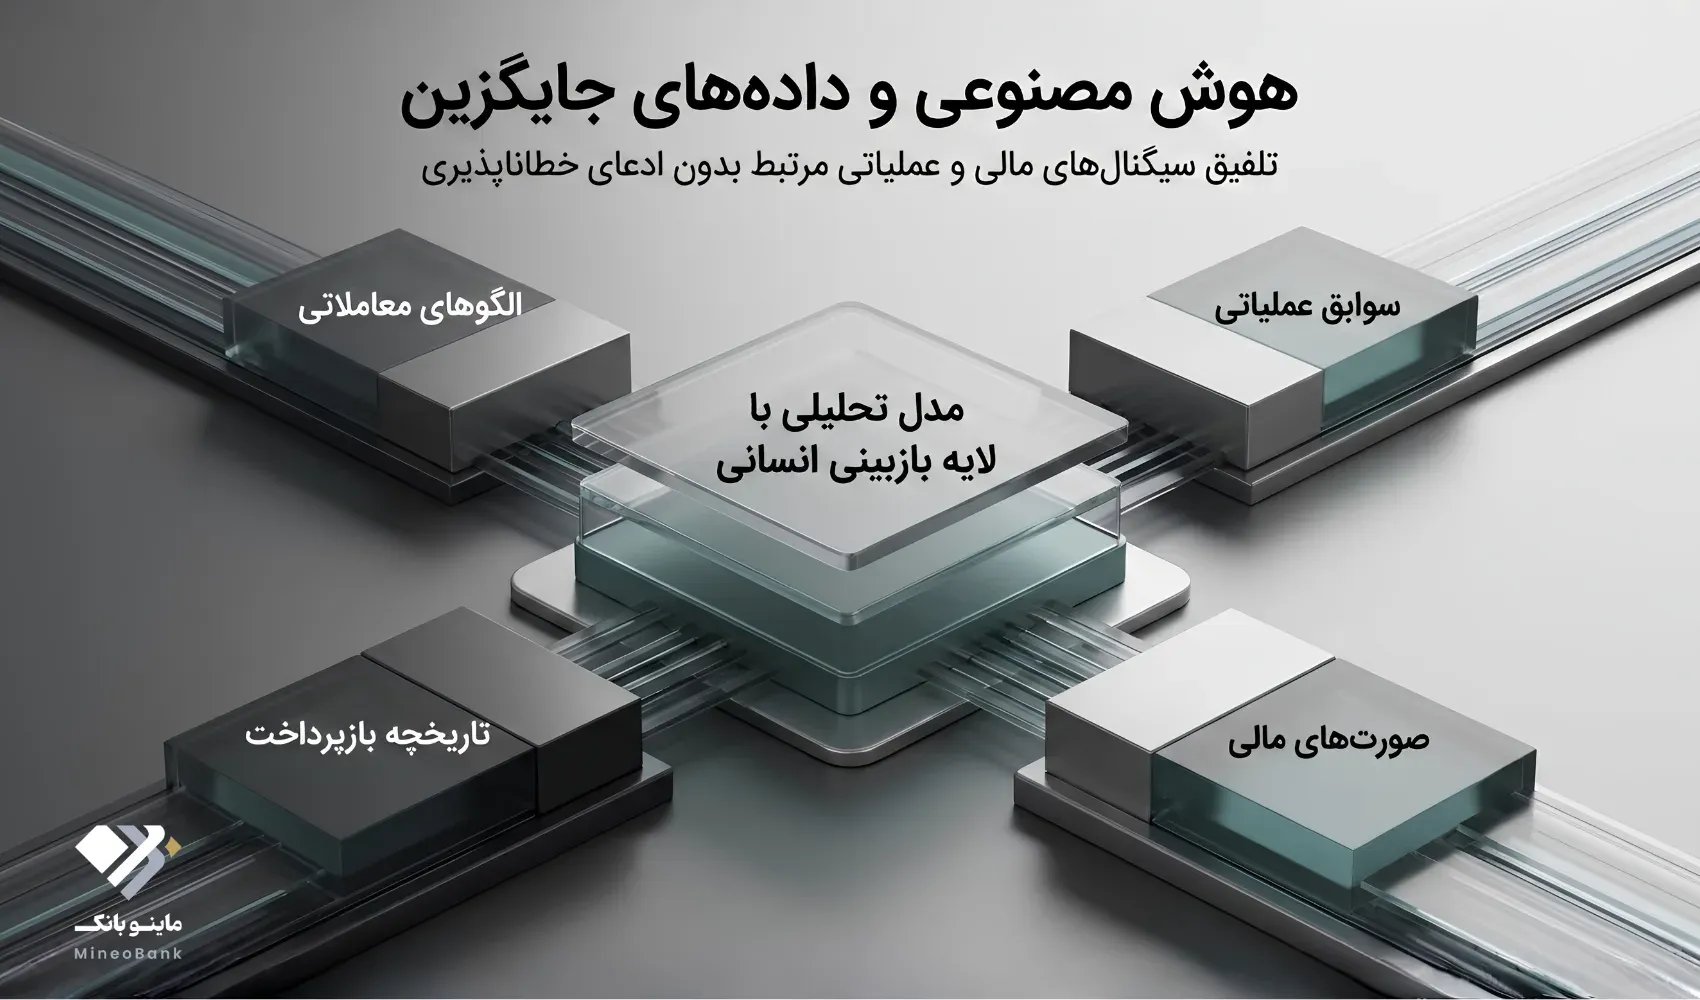
هوش مصنوعی و یادگیری ماشین میتوانند الگوهای پیچیدهای را در دادهها شناسایی کنند که تحلیل آنها با روشهای ساده دشوارتر است. این قابلیت در ارزیابی کسبوکارهایی که سابقه اعتباری محدود یا اطلاعات پراکنده دارند، ممکن است مفید باشد.
پژوهشی منتشرشده از سوی بانک تسویههای بینالمللی در سال ۲۰۱۹، عملکرد مدلهای یادگیری ماشین مبتنی بر دادههای غیرسنتی را در یک مجموعه داده اختصاصی از یک شرکت فینتک چینی بررسی کرد. پژوهش گزارش داد که در آن زمینه مشخص، مدلهای مورد بررسی در برخی شرایط قدرت پیشبینی بهتری نسبت به مدلهای سنتی داشتند؛ اما این نتیجه به همان دادهها و شرایط مطالعه مربوط است و نمیتوان آن را به تمام سامانهها یا بازارها تعمیم داد.
در عمل، هوش مصنوعی میتواند در چند حوزه به کار رود:
شناسایی الگوهای پرداخت و جریان نقدی
تحلیل روابط میان متغیرهای مالی
تشخیص برخی ناهنجاریها و ناسازگاریهای داده
برآورد احتمال تأخیر یا نکول در چارچوب یک مدل مشخص
کمک به اولویتبندی پروندههایی که نیاز به بررسی انسانی دارند
با این حال، مدل پیشرفته لزوماً مدل منصفانه یا قابل اعتماد نیست. اگر دادههای آموزشی ناقص یا نامتوازن باشند، مدل ممکن است سوگیریهای موجود را بازتولید کند. همچنین تغییر شرایط اقتصادی میتواند رابطه میان دادههای گذشته و ریسک آینده را تضعیف کند.
بنابراین، استفاده مسئولانه از هوش مصنوعی نیازمند آزمون و اعتبارسنجی مدل، پایش عملکرد، کنترل کیفیت داده، مستندسازی و سازوکار پاسخگویی است. در موارد حساس نیز باید امکان بررسی انسانی و رسیدگی به خطاهای مؤثر وجود داشته باشد.
دادههای جایگزین چیستند و چه کاربردی دارند؟
دادههای جایگزین به اطلاعاتی گفته میشود که علاوه بر دادههای سنتی اعتباری و مالی، میتوانند برای شناخت بهتر وضعیت متقاضی به کار روند. در اعتبارسنجی کسبوکارها، نمونههای احتمالی آن شامل دادههای عملیاتی، الگوهای تراکنش، اطلاعات قابل راستیآزمایی تجاری یا سابقه پرداخت به طرفهای تجاری است.
کاربرد این دادهها زمانی اهمیت پیدا میکند که اطلاعات سنتی برای توصیف وضعیت کسبوکار کافی نباشد. برای مثال، یک شرکت جدید ممکن است سابقه طولانی دریافت تسهیلات نداشته باشد، اما اطلاعات قابل بررسی دیگری درباره فعالیت اقتصادی آن موجود باشد.
با این حال، هر دادهای که دیجیتال یا در دسترس باشد، الزاماً برای اعتبارسنجی مناسب نیست. داده باید با هدف ارزیابی ارتباط داشته باشد، کیفیت کافی داشته باشد و بر اساس مجوز و قواعد حریم خصوصی مورد استفاده قرار گیرد.
سه پرسش کلیدی درباره هر منبع داده عبارتاند از:
آیا این داده واقعاً به ارزیابی توان بازپرداخت یا ریسک اعتباری کمک میکند؟
آیا صحت و منشأ آن قابل بررسی است؟
آیا استفاده از آن متناسب، مجاز و از نظر پیامدهای احتمالی قابل دفاع است؟
افزودن داده بیشتر بهخودیخود به معنای ارزیابی بهتر نیست. ارزش داده به کیفیت، ارتباط و نحوه تفسیر آن وابسته است.
تفاوت اعتبارسنجی سنتی و اعتبارسنجی دیجیتال
تفاوت اصلی لزوماً در معیارهای بنیادی اعتبار نیست؛ بلکه بیشتر در نحوه گردآوری اطلاعات، تحلیل، یکپارچهسازی و اجرای فرایند دیده میشود.
| معیار | اعتبارسنجی سنتی | اعتبارسنجی دیجیتال |
|---|---|---|
| دریافت اطلاعات | ممکن است وابسته به اسناد و استعلامهای جداگانه باشد | میتواند از مسیرهای دیجیتال و یکپارچه انجام شود |
| پردازش داده | ممکن است بخشی از بررسیها دستی باشد | امکان خودکارسازی بخشی از کنترلها و تحلیلها وجود دارد |
| تحلیل | متکی به قواعد، مدلهای آماری و ارزیابی کارشناسی | میتواند از همان روشها و نیز ابزارهای پیشرفتهتر تحلیلی استفاده کند |
| سرعت | به فرایندها و دسترسی به اسناد وابسته است | در صورت آمادهبودن زیرساخت و داده، برخی مراحل میتوانند سریعتر شوند |
| شفافیت | به کیفیت مستندسازی و روش ارزیابی وابسته است | به طراحی مدل، مستندسازی و توضیحپذیری آن وابسته است |
| ریسک خطا | خطای انسانی، اسناد ناقص و خطای فرایندی | علاوه بر موارد قبلی، ریسک کیفیت داده، خطای مدل و سوگیری الگوریتمی |
| نیاز به بررسی انسانی | بسته به نوع پرونده | همچنان در پروندههای پیچیده یا حساس میتواند ضروری باشد |
در نتیجه، دیجیتالیشدن بهخودیخود دقت، عدالت یا سرعت را تضمین نمیکند. این مزایا زمانی محقق میشوند که سامانه از داده مناسب، فرایند کنترلشده و مدل متناسب با کاربرد استفاده کند.
مزایای اعتبارسنجی دیجیتال برای کسبوکارها و اعتباردهندگان
تصمیمگیری مبتنی بر اطلاعات گستردهتر
اگر اطلاعات مالی و تجاری معتبر به شکل مناسب در کنار یکدیگر قرار گیرند، ارزیاب میتواند تصویر کاملتری از وضعیت شرکت به دست آورد. این موضوع بهویژه برای بنگاههایی مهم است که یک شاخص منفرد، مانند درآمد یا سابقه اعتباری، تمام وضعیت آنها را نشان نمیدهد.
امکان ارزیابی بهتر کسبوکارهای کمسابقه
کسبوکارهایی که سابقه اعتباری محدودی دارند، ممکن است در روشهای متکی بر دادههای سنتی با محدودیت اطلاعاتی مواجه شوند. دادههای جایگزینِ معتبر میتوانند در بعضی مدلها به کاهش این شکاف کمک کنند؛ البته به شرط آنکه از نظر کیفیت، ارتباط و مجاز بودن استفاده، قابل قبول باشند.
یکپارچهسازی فرایندهای ارزیابی
در صورت اتصال مناسب سامانهها، بخشی از گردآوری، کنترل و تحلیل اطلاعات میتواند در یک فرایند منسجم انجام شود. این یکپارچگی ممکن است از تکرار کارها بکاهد و ردیابی مراحل تصمیمگیری را آسانتر کند.
شناسایی بهتر ریسکهای مالی
تحلیل همزمان جریان نقدی، تعهدات و رفتار پرداخت میتواند به شناسایی برخی نشانههای ریسک کمک کند. برای مثال، افت پیوسته ورودی وجه همراه با افزایش بدهیهای سررسیدشده ممکن است نیاز به بررسی دقیقتر داشته باشد.
این نشانهها بهتنهایی اثباتکننده ناتوانی در بازپرداخت نیستند؛ بلکه باید در کنار شرایط صنعت، برنامه کسبوکار و سایر اطلاعات تفسیر شوند.
امکان پایش مستمرتر
در برخی مدلها، دادههای بهروز میتوانند به پایش تغییرات وضعیت مالی کمک کنند. مزیت این قابلیت آن است که ارزیابی ریسک به یک تصویر ثابت از گذشته محدود نمیشود؛ اما استفاده از آن باید متناسب با هدف و محدودیتهای قانونی و حریم خصوصی باشد.
محدودیتها و ریسکهای اعتبارسنجی دیجیتال
اعتبارسنجی دیجیتال در کنار فرصتها، محدودیتهایی دارد که نادیده گرفتن آنها میتواند به تصمیمهای نادرست منجر شود.
داده ناقص یا نامعتبر
اگر اطلاعات مالی قدیمی، ناقص یا ناسازگار باشند، خروجی سامانه ممکن است قابل اتکا نباشد. کنترل منشأ داده، زمان بهروزرسانی و سازگاری اطلاعات باید بخشی از فرایند باشد.
سوگیری و تبعیض الگوریتمی
مدل ممکن است به دلیل دادههای نامتوازن یا متغیرهای نامناسب، برخی کسبوکارها را به شکل ناعادلانه ارزیابی کند. بنابراین لازم است عملکرد مدل در گروهها و شرایط مختلف بررسی شود و تصمیمها قابل بازبینی باشند.
حریم خصوصی و امنیت اطلاعات
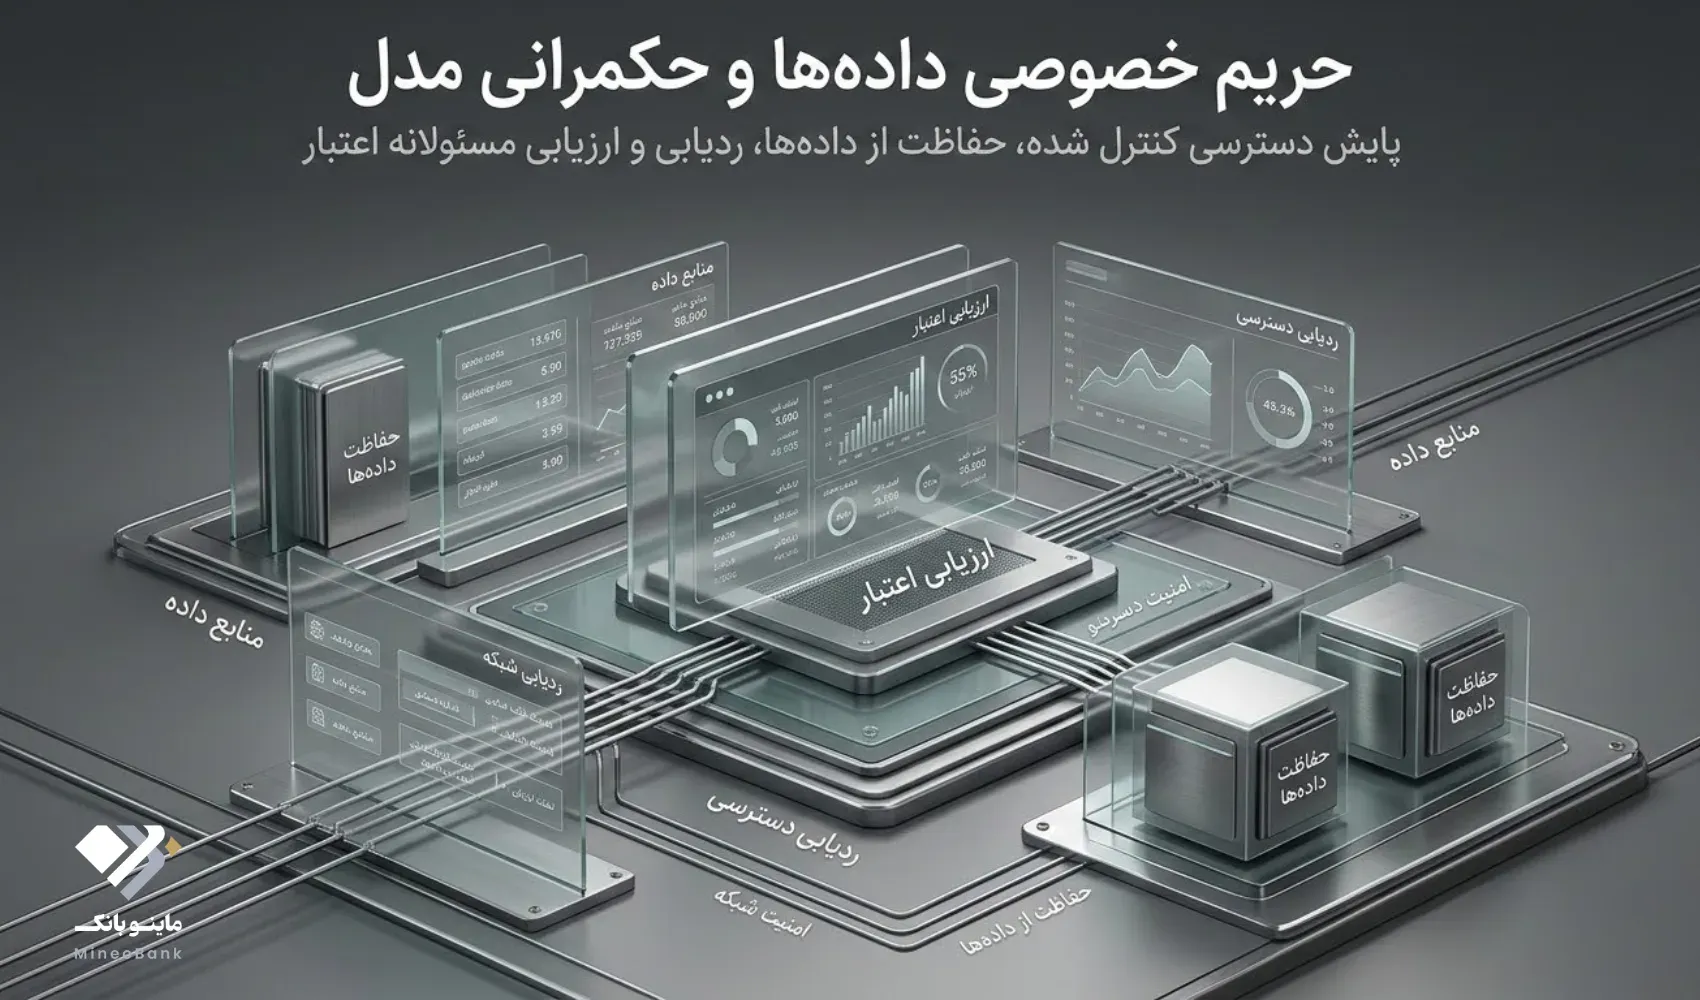
اطلاعات مالی و تجاری از دادههای حساس محسوب میشوند. گردآوری بیش از حد، دسترسی غیرمجاز یا استفاده از اطلاعات خارج از هدف تعیینشده میتواند ریسک ایجاد کند. کنترل دسترسی، حفاظت از داده، محدودیت هدف استفاده و ثبت سوابق دسترسی از جمله ملاحظات مهماند.
شفافیت و امکان توضیح نتیجه
اگر متقاضی نداند چه عواملی در ارزیابی نقش داشتهاند، ممکن است نتواند خطاهای اطلاعاتی را شناسایی یا اصلاح کند. شفافیت مناسب، مستندسازی و امکان رسیدگی به مغایرتها میتواند به افزایش اعتماد کمک کند.
تغییر شرایط اقتصادی
مدلی که بر اساس دادههای یک دوره آموزش دیده است، ممکن است در شرایط اقتصادی متفاوت عملکرد سابق را نداشته باشد. تغییر هزینهها، تقاضا، زنجیره تأمین یا شرایط صنعت میتواند توان بازپرداخت شرکتها را تحت تأثیر قرار دهد. به همین دلیل، عملکرد مدل باید در طول زمان پایش شود.
اتکای بیش از حد به امتیاز
یک امتیاز عددی، تمام واقعیتهای یک کسبوکار را نشان نمیدهد. ساختار قراردادها، زمانبندی دریافت مطالبات، ماهیت فعالیت و رویدادهای خاص میتوانند بر ریسک اثر بگذارند. امتیاز باید در زمینه مناسب خود تفسیر شود، نه اینکه بدون بررسی تکمیلی بهعنوان حکم نهایی در نظر گرفته شود.
یک مثال کاربردی: دو کسبوکار با درآمد مشابه
فرض کنید دو شرکت در یک بازه زمانی درآمدی تقریباً مشابه دارند و هر دو برای دریافت اعتبار تجاری درخواست دادهاند. اعداد این مثال فرضیاند و صرفاً برای توضیح روش ارزیابی استفاده میشوند.
شرکت «الف» بخش عمده مطالبات خود را در بازههای قابل پیشبینی وصول میکند، تعهدات جاری آن با جریان نقدی تناسب دارد و سابقه پرداختهایش منظم است.
شرکت «ب» نیز فروش مشابهی دارد، اما بخش زیادی از مطالبات آن دیر وصول میشود، موعد چند تعهد مالی به هم نزدیک است و جریان نقدی آن نوسان بیشتری دارد.
اگر ارزیابی فقط بر میزان فروش متمرکز باشد، ممکن است تفاوت مهم این دو شرکت نادیده گرفته شود. بررسی جریان نقدی، سررسید بدهیها و کیفیت مطالبات میتواند تصویر دقیقتری از توان بازپرداخت آنها ارائه کند.
این مثال به معنای آن نیست که شرکت «الف» حتماً اعتبار میگیرد یا شرکت «ب» حتماً رد میشود. تصمیم واقعی به دادههای کاملتر، شرایط اعتبار، سیاستهای اعتباردهنده و عوامل دیگری بستگی دارد.
کسبوکارها چگونه برای اعتبارسنجی بهتر آماده شوند؟
بخشی از کیفیت ارزیابی اعتباری به کیفیت اطلاعاتی بستگی دارد که کسبوکار نگهداری و ارائه میکند. اقدامات زیر میتوانند به منظمتر شدن این اطلاعات کمک کنند:
ثبت منظم اطلاعات مالی: صورتهای مالی، اسناد درآمد و هزینه و گزارشهای دورهای را بهروز نگه دارید.
تفکیک مالی شخصی و تجاری: تا حد امکان، تراکنشهای شخصی و تجاری را از یکدیگر متمایز کنید تا تحلیل جریان نقدی روشنتر باشد.
مستندسازی مطالبات و بدهیها: زمان سررسید، وضعیت وصول و تعهدات جاری را بهصورت منظم ثبت کنید.
حفظ اسناد قراردادها: قراردادها، سفارشها، صورتوضعیتها و مدارک مرتبط با درآمدهای مورد انتظار را قابل دسترس و قابل راستیآزمایی نگه دارید.
بررسی مغایرتها: پیش از ارائه اطلاعات، تفاوت میان گزارشها، گردش حساب و اسناد مالی را بررسی کنید.
ارائه اطلاعات مجاز و مرتبط: اطلاعات را از مسیرهای مجاز و با رعایت شرایط اعلامشده در اختیار اعتباردهنده قرار دهید.
توضیح تغییرات غیرعادی: اگر درآمد یا جریان نقدی در یک دوره تغییر چشمگیری داشته است، مستندات و توضیح روشن میتواند به تفسیر دقیقتر کمک کند.
این اقدامات دریافت اعتبار را تضمین نمیکنند؛ هدف آنها فراهمکردن تصویری منظمتر و قابل بررسیتر از وضعیت واقعی کسبوکار است.
اعتبارسنجی دیجیتال در صنایع معدنی و زنجیره تأمین
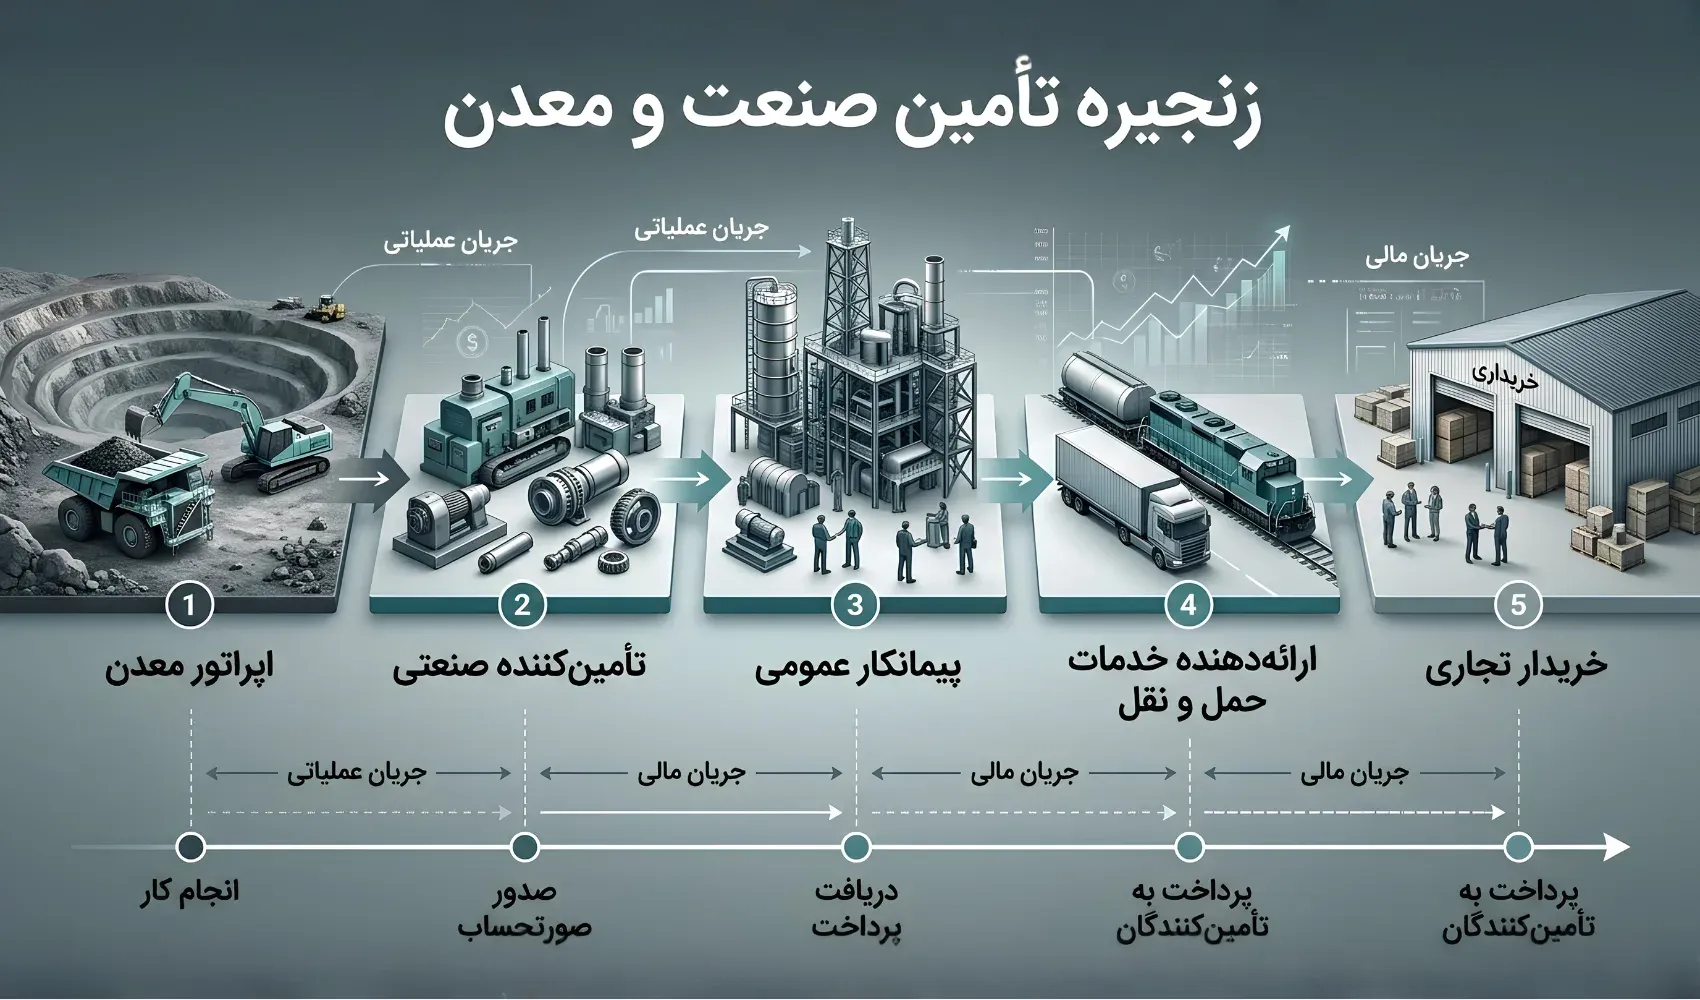
در صنایع معدنی و کسبوکارهای صنعتی، ارزیابی اعتبار ممکن است به درک چرخه عملیاتی نیز نیاز داشته باشد. زمان خرید مواد اولیه، پرداخت به پیمانکاران، تحویل محصول، صدور صورتوضعیت و وصول مطالبات میتواند بر جریان نقدی اثر بگذارد.
برای مثال، یک پیمانکار ممکن است قرارداد معتبری داشته باشد، اما پرداخت صورتوضعیتهای او با فاصله زمانی انجام شود. اگر ارزیابی فقط به مبلغ قرارداد توجه کند و زمانبندی وصول وجه را نادیده بگیرد، ممکن است فشار نقدینگی را بهدرستی منعکس نکند.
در چنین شرایطی، دادههای مرتبط با قراردادها، مطالبات، تعهدات و جریان نقدی میتوانند به تکمیل تصویر مالی کمک کنند؛ مشروط بر اینکه صحت و وضعیت واقعی آنها قابل بررسی باشد.
از سوی دیگر، صنایع مختلف ریسکهای متفاوتی دارند. نوسان قیمت محصولات، وابستگی به مشتریان محدود، هزینههای حملونقل، توقف تولید یا تغییر شرایط تأمین میتوانند بر توان بازپرداخت اثر بگذارند. بنابراین، مدل ارزیابی باید با ویژگیهای کسبوکار و نوع اعتبار تناسب داشته باشد.
برای ماینوبانک، پیوند میان خدمات مالی دیجیتال، کسبوکار و اقتصاد مولد، زمینهای معنادار برای توضیح اهمیت دادههای قابل اتکا و شناخت دقیقتر چرخه مالی شرکتها فراهم میکند؛ بدون آنکه بتوان از این ارتباط، وجود یک محصول یا قابلیت اعتبارسنجی مشخص را نتیجه گرفت.
آینده اعتبارسنجی دیجیتال؛ حرکت از یک امتیاز به ارزیابی جامعتر
جهتگیری مهم در اعتبارسنجی دیجیتال، استفاده مسئولانه از اطلاعات مرتبطتر و بهروزتر برای درک بهتر ریسک است. ترکیب دادههای مالی، سابقه بازپرداخت، اطلاعات عملیاتی و ابزارهای تحلیلی میتواند در برخی شرایط تصویر جامعتری از متقاضی ایجاد کند.
با این حال، پیشرفت فناوری بهتنهایی مشکل کمبود داده، خطای مدل یا نابرابری در دسترسی به اعتبار را حل نمیکند. مدلهای قابل اعتماد به داده باکیفیت، نظارت مناسب، کنترل سوگیری و سازوکار پاسخگویی نیاز دارند.
برای کسبوکارها نیز نتیجه عملی روشن است: نگهداری منظم اطلاعات مالی، شفافیت در تعهدات و قابلیت راستیآزمایی دادهها میتواند فرایند ارزیابی را بهتر پشتیبانی کند. در مقابل، هیچ شاخص منفردی—از گردش حساب گرفته تا امتیاز الگوریتمی—نباید بهتنهایی نماینده تمام اعتبار یک شرکت در نظر گرفته شود.
جمعبندی
اعتبارسنجی دیجیتال روشی برای استفاده از داده و ابزارهای تحلیلی در ارزیابی ریسک اعتباری است. این فرایند میتواند گردآوری و تحلیل اطلاعات را منسجمتر کند و در صورت استفاده مناسب از دادههای جایگزین، به شناخت بهتر برخی کسبوکارهای کمسابقه کمک کند.
اما اعتبار واقعی یک کسبوکار فقط با یک عدد مشخص نمیشود. توان بازپرداخت، جریان نقدی، تعهدات، سابقه اعتباری، کیفیت اطلاعات و شرایط فعالیت باید در کنار یکدیگر بررسی شوند. فناوری زمانی ارزشمند است که تصمیمگیری را دقیقتر و قابل توضیحتر کند، نه اینکه پیچیدگیهای مالی را پشت یک امتیاز پنهان سازد.
برای کسبوکارها، نقطه شروع عملی، ایجاد نظم در اطلاعات مالی و تجاری است. برای اعتباردهندگان نیز چالش اصلی، ساختن فرایندی است که در آن دادههای معتبر، مدل مناسب، کنترل ریسک و بررسی مسئولانه در کنار هم قرار گیرند.
این مقاله جنبه آموزشی دارد و جایگزین ارزیابی اعتباری رسمی، بررسی حقوقی یا تصمیمگیری یک اعتباردهنده درباره پرونده مشخص نیست.