هوش مصنوعی در بانکداری؛ کاربردها، مزایا و چالشها
با نقش AI در اعتبارسنجی، خدمات مشتریان، مدیریت ریسک و فرصتها آن آشنا شوید
هوش مصنوعی در بانکداری چه کاربردهایی دارد و چگونه تصمیمهای مالی را تغییر میدهد؟
هوش مصنوعی در بانکداری دیگر فقط به چتباتهای پاسخگو یا خودکارسازی چند فعالیت ساده محدود نیست. بانکها میتوانند از این فناوری برای تحلیل تراکنشها، شناسایی الگوهای مشکوک، ارزیابی ریسک اعتباری، پردازش اسناد و بهبود تجربه مشتری استفاده کنند. بااینحال، ورود هوش مصنوعی به خدمات مالی یک شرط مهم دارد: سرعت و دقت بیشتر نباید به قیمت کاهش امنیت، شفافیت یا مسئولیتپذیری تمام شود.
در این مقاله بررسی میکنیم هوش مصنوعی در بانکداری دقیقاً چیست، چه کاربردهایی دارد، چگونه بر تصمیمهای مالی اثر میگذارد و مؤسسات مالی برای استفاده مؤثر و مسئولانه از آن باید چه ملاحظاتی را در نظر بگیرند.
هوش مصنوعی در بانکداری چیست؟
هوش مصنوعی در بانکداری به استفاده از روشها و سامانههای هوشمند برای تحلیل داده، شناسایی الگو، پیشبینی، پردازش اطلاعات و پشتیبانی از تصمیمگیری در فعالیتهای بانکی گفته میشود.
این فناوری میتواند در بخشهای مختلف بانک، از ارتباط با مشتری تا مدیریت ریسک و عملیات داخلی، به کار گرفته شود. برای مثال، یک سامانه هوش مصنوعی ممکن است تراکنشهای یک حساب را بررسی کند تا الگوهای غیرعادی را تشخیص دهد؛ سامانهای دیگر میتواند اسناد مالی یک شرکت را برای بررسی اولیه درخواست اعتبار تحلیل کند.
البته همه فناوریهایی که در بانکداری هوشمند استفاده میشوند، یکسان نیستند. تشخیص الگو در دادههای تراکنش، پیشبینی احتمال نکول و تولید پاسخ متنی، مسئلههای متفاوتی هستند و ممکن است به روشهای فنی متفاوتی نیاز داشته باشند.
تفاوت هوش مصنوعی، یادگیری ماشین و هوش مصنوعی مولد
هوش مصنوعی (AI) عنوانی گسترده برای فناوریهایی است که وظایفی مانند تحلیل، استنتاج، پیشبینی یا تولید محتوا را انجام میدهند.
یادگیری ماشین (Machine Learning) یکی از شاخههای هوش مصنوعی است که در آن مدلها با استفاده از دادهها، الگوها و روابط آماری را یاد میگیرند. تشخیص تراکنشهای مشکوک یا برآورد ریسک اعتباری از نمونههای کاربرد این روشها هستند.
هوش مصنوعی مولد (Generative AI) میتواند بر اساس ورودی و الگوهای آموختهشده، محتوای جدیدی مانند متن، خلاصه، کد یا پاسخ مکالمهای تولید کند. در بانکداری، این فناوری میتواند برای خلاصهکردن اسناد، کمک به کارکنان در جستوجوی دانش سازمانی و پاسخگویی اولیه به مشتریان مفید باشد.
این فناوریها جایگزین یکدیگر نیستند. ممکن است یک فرایند بانکی از چند روش تحلیلی و مولد در کنار قواعد کسبوکار و بررسی انسانی استفاده کند.
مهمترین کاربردهای هوش مصنوعی در بانکداری
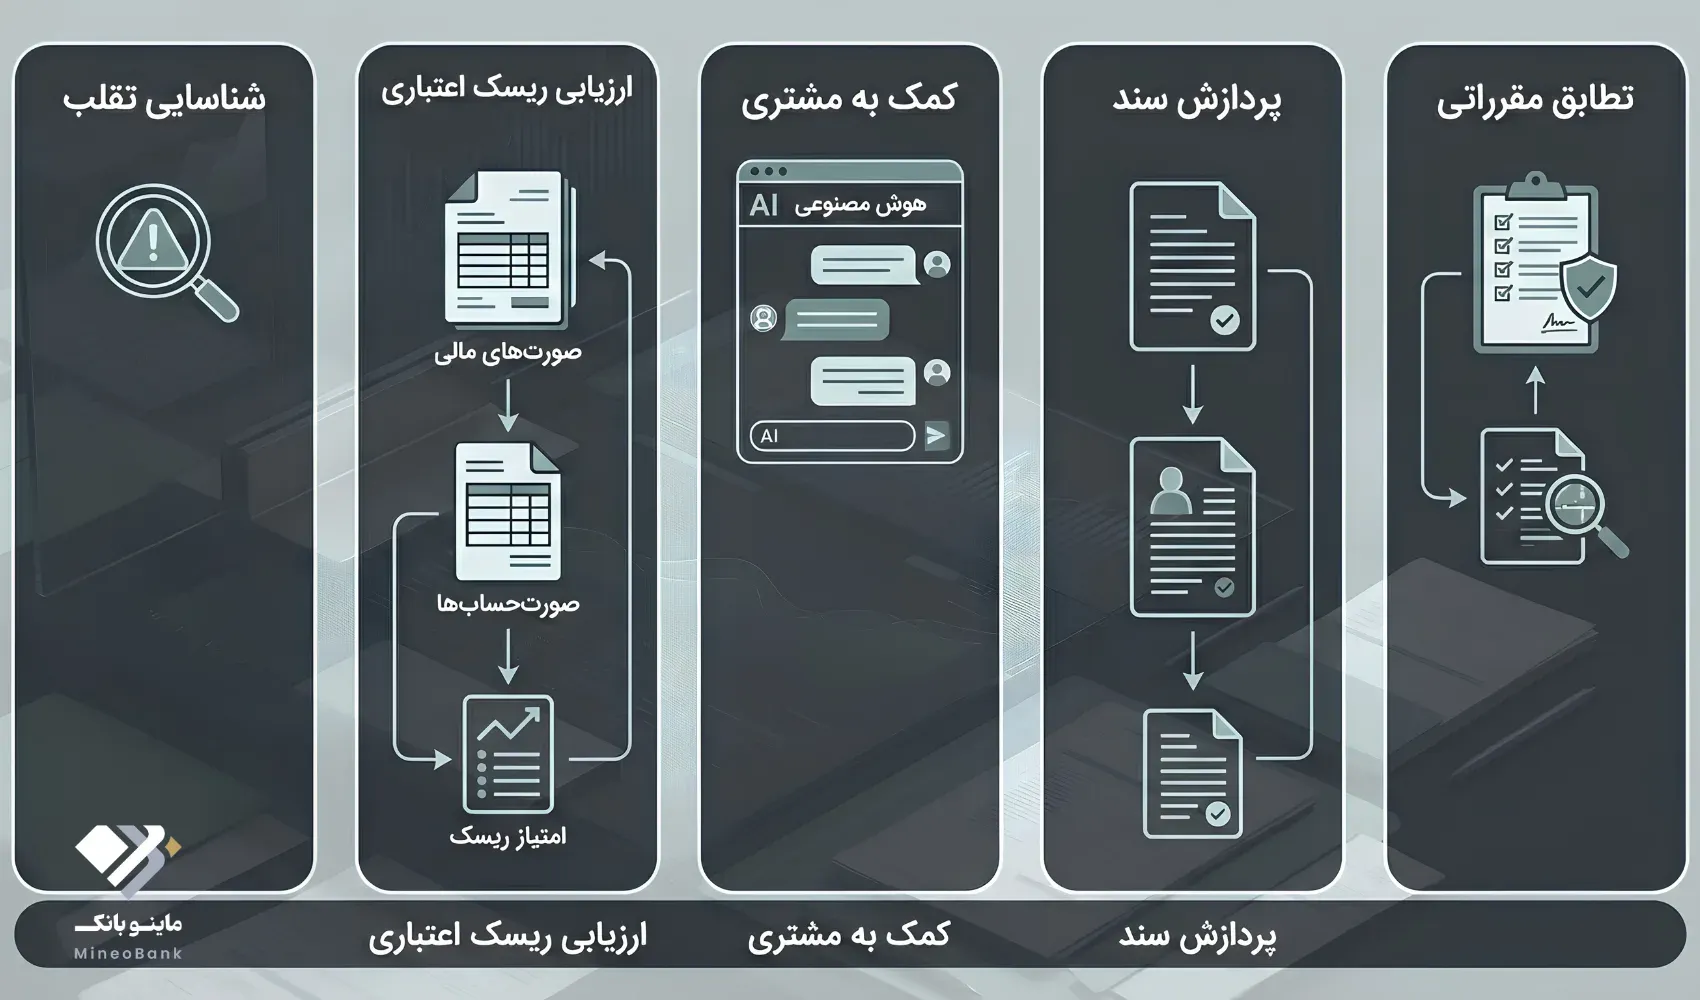
۱. تشخیص تقلب و شناسایی تراکنشهای مشکوک
یکی از کاربردهای مهم هوش مصنوعی، شناسایی الگوهایی است که ممکن است نشاندهنده تقلب یا فعالیت غیرعادی باشند.
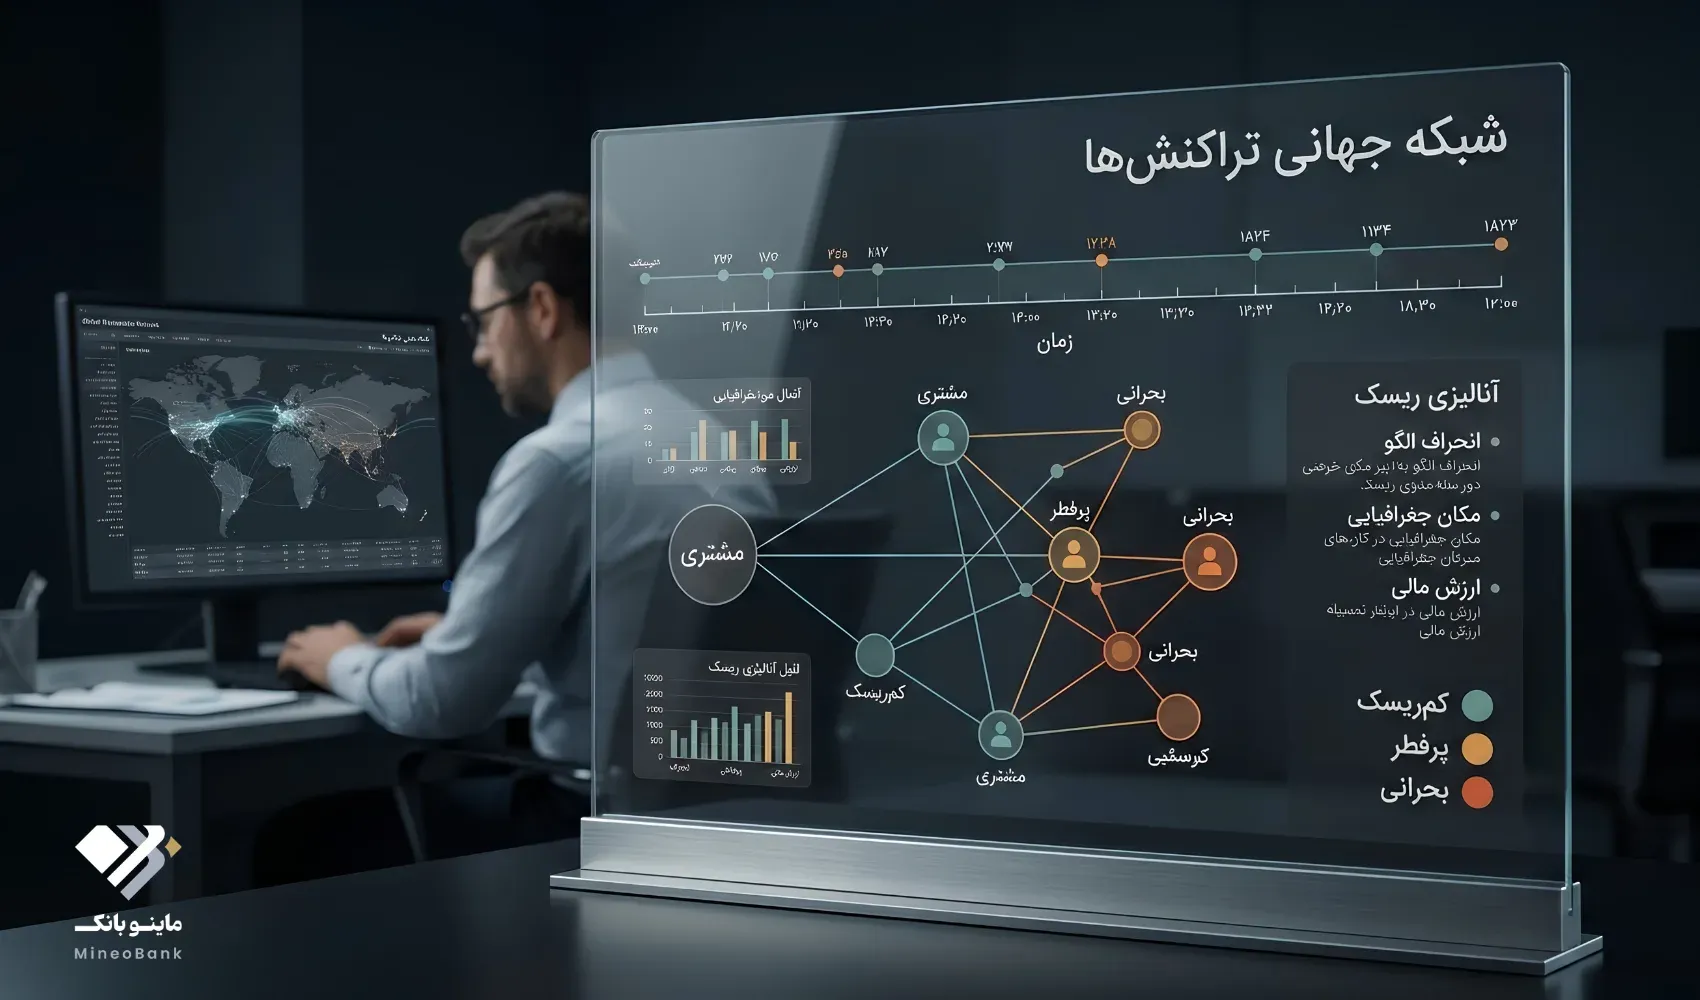
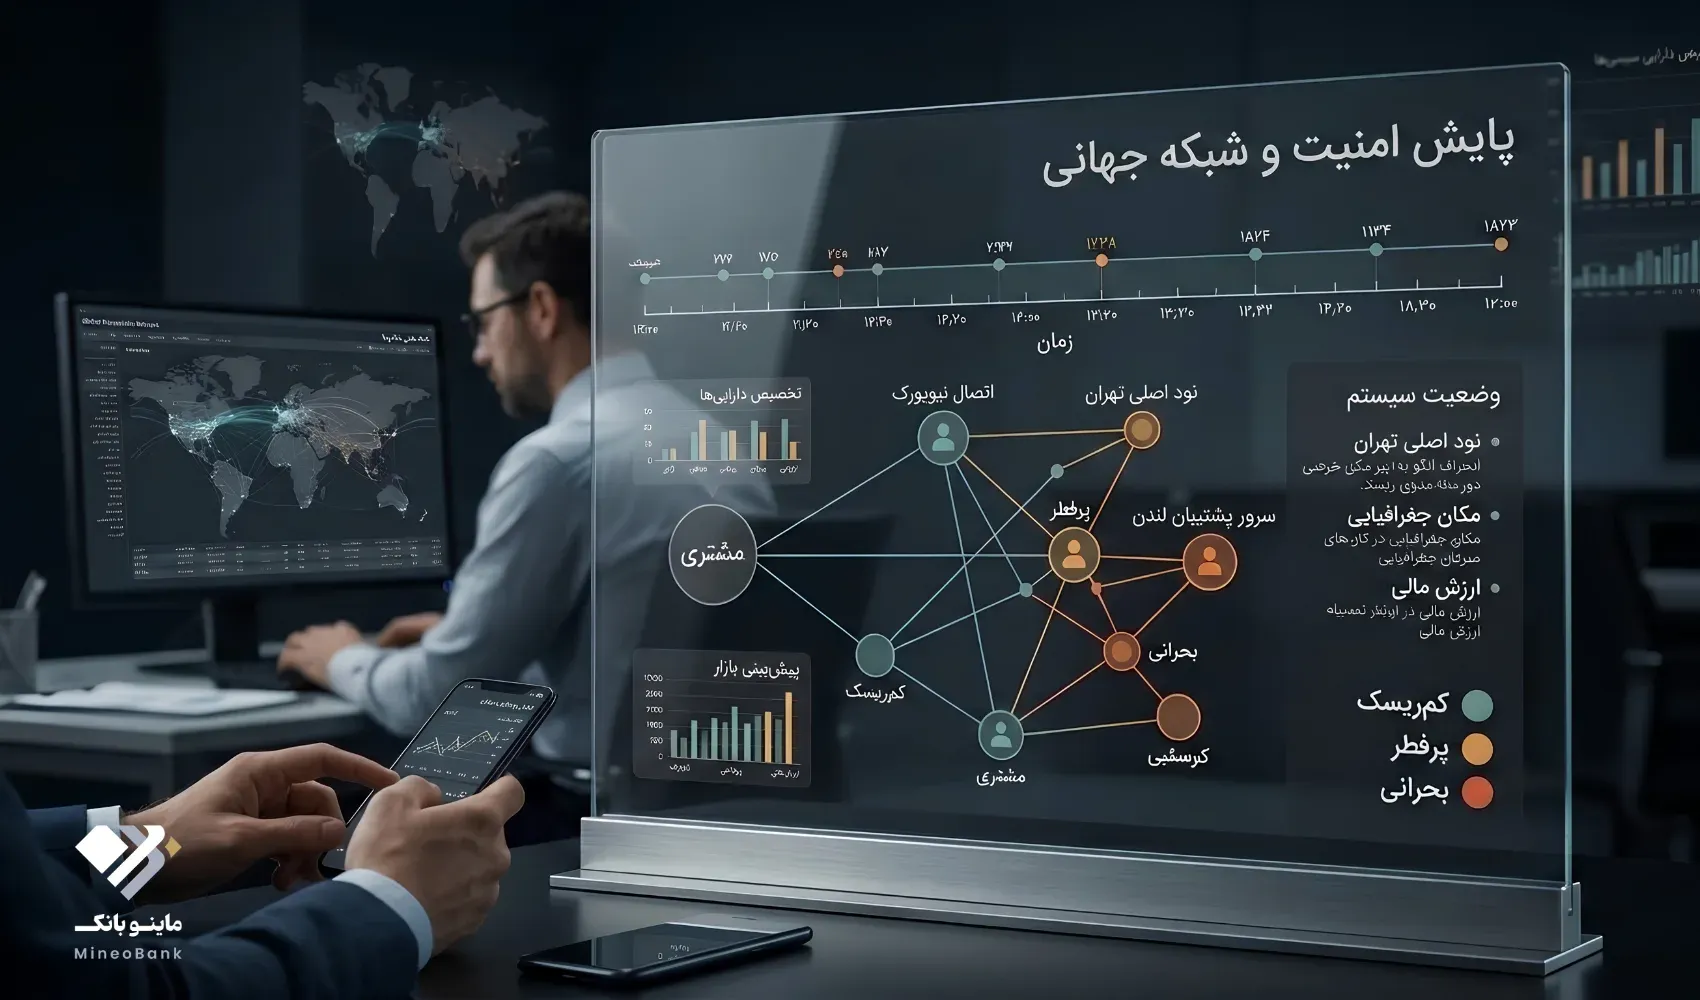
سامانه میتواند اطلاعاتی مانند مبلغ تراکنش، زمان انجام آن، توالی پرداختها، سابقه فعالیت حساب و ارتباط میان تراکنشها را بررسی کند. سپس، در صورت مشاهده الگویی غیرمعمول، برای بررسی بیشتر هشدار بدهد.
برای مثال، اگر حسابی معمولاً تراکنشهای محدودی در یک بازه جغرافیایی مشخص داشته باشد اما ناگهان مجموعهای از پرداختهای غیرمعمول ثبت کند، سامانه ممکن است این تغییر را بهعنوان یک نشانه قابل بررسی شناسایی کند.
این هشدار بهتنهایی اثباتکننده تقلب نیست. رفتار غیرمعمول ممکن است دلایل مشروعی داشته باشد و نتیجه مدل باید با سیاستهای کنترل ریسک و اطلاعات تکمیلی ارزیابی شود.
هوش مصنوعی همچنین میتواند به شناسایی ارتباط میان حسابها و تراکنشهای متعدد کمک کند؛ بهویژه زمانی که بررسی تکتک تراکنشها برای کشف الگوی کلی کافی نیست.
ارزش اصلی: کمک به شناسایی زودتر فعالیتهای مشکوک و اولویتبندی مواردی که نیازمند بررسی انسانی هستند.
۲. اعتبارسنجی و ارزیابی ریسک اعتباری
تصمیمگیری درباره اعطای اعتبار یکی از حساسترین فعالیتهای مالی است. مؤسسه مالی باید ارزیابی کند که متقاضی تا چه اندازه توانایی بازپرداخت تعهدات خود را دارد و چه سطحی از ریسک با درخواست او همراه است.
هوش مصنوعی میتواند با تحلیل دادههای مرتبط، به شناسایی الگوهای مؤثر بر ریسک اعتباری کمک کند. این دادهها، بسته به چارچوب قانونی، کیفیت اطلاعات و مدل کسبوکار، ممکن است شامل سابقه بازپرداخت، اطلاعات مالی، تعهدات موجود و شاخصهای جریان نقدی باشند.
برای نمونه، در بررسی درخواست اعتبار یک شرکت، صرفاً مشاهده میزان فروش کافی نیست. زمان وصول مطالبات، بدهیهای سررسیدشده، نوسان درآمد و توان تولید جریان نقدی نیز میتوانند در ارزیابی وضعیت مالی اهمیت داشته باشند.
مدلهای تحلیلی میتوانند روابط پیچیده میان این متغیرها را بررسی کنند؛ اما کیفیت نتیجه به کیفیت دادههای ورودی، نحوه طراحی مدل و میزان تناسب آن با شرایط واقعی بستگی دارد.
سه نکته در استفاده از هوش مصنوعی برای اعتبارسنجی اهمیت ویژه دارند:
کیفیت داده: اطلاعات ناقص، قدیمی یا نادرست میتواند نتیجه ارزیابی را منحرف کند.
عدالت و جلوگیری از تبعیض: مدل نباید بهطور ناعادلانه گروهی از متقاضیان را متضرر کند.
توضیحپذیری و امکان اعتراض: باید متناسب با نوع تصمیم و الزامات قانونی، امکان بررسی عوامل مؤثر بر تصمیم وجود داشته باشد.
بنابراین، هوش مصنوعی میتواند فرایند اعتبارسنجی را تقویت کند، اما نباید بدون کنترل و ارزیابی مناسب به مرجع غیرقابلاعتراض تصمیمهای اعتباری تبدیل شود.
۳. خدمات مشتریان و دستیارهای هوشمند
دستیارهای مبتنی بر هوش مصنوعی میتوانند به مشتریان کمک کنند تا پاسخ پرسشهای متداول را سریعتر دریافت کنند، مسیر انجام برخی خدمات را بشناسند یا اطلاعات مورد نیاز خود را پیدا کنند.
برای مثال، یک دستیار بانکی میتواند مراحل فعالسازی یک خدمت را توضیح دهد، تفاوت دو نوع محصول را بیان کند یا کاربر را به صفحه مناسب هدایت کند.
هوش مصنوعی مولد در این بخش ظرفیت بیشتری برای درک زبان طبیعی و تولید پاسخ متناسب با پرسش کاربر دارد. بااینحال، اگر سامانه به اطلاعات معتبر و بهروز متصل نباشد، ممکن است پاسخ نادرست یا گمراهکننده ارائه کند.
برای کاهش این ریسک، دستیار بانکی باید تا حد امکان از منابع تأییدشده استفاده کند، محدودیتهای خود را بشناسد و در مسائل حساس، کاربر را به کارشناس انسانی ارجاع دهد.
بهخصوص در موضوعاتی مانند شرایط قرارداد، وضعیت دقیق حساب، تعهدات مالی یا شکایتهای رسمی، پاسخ تولیدشده نباید بدون بررسی با یک تصمیم یا اعلامیه رسمی اشتباه گرفته شود.
ارزش اصلی: کاهش زمان انتظار، دسترسی سادهتر به اطلاعات و کمک به کارکنان برای تمرکز بر درخواستهای پیچیدهتر.
۴. شخصیسازی خدمات مالی
مشتریان نیازهای یکسانی ندارند. الگوی استفاده از خدمات، زمانبندی جریان نقدی، نوع فعالیت اقتصادی و اهداف مالی میتوانند در انتخاب خدمت مناسب نقش داشته باشند.
هوش مصنوعی میتواند با تحلیل دادههای مجاز و مرتبط، به شناسایی این تفاوتها و ارائه پیشنهادهای متناسبتر کمک کند.
برای مثال، یک سامانه ممکن است بر اساس الگوی استفاده مشتری تشخیص دهد که او به توضیح بیشتر درباره مدیریت هزینهها، یادآوری یک تعهد یا معرفی یک قابلیت موجود نیاز دارد.
اما شخصیسازی مسئولانه با استفاده بیضابطه از اطلاعات تفاوت دارد. دسترسی به داده باید با هدف مشخص، مجوز مناسب، کنترل امنیتی و رعایت حریم خصوصی همراه باشد.
همچنین، پیشنهاد شخصیسازیشده لزوماً بهترین تصمیم مالی برای مشتری نیست. سامانه باید از توصیههای گمراهکننده یا ارائه محصول نامتناسب با نیاز مشتری پرهیز کند.
۵. خودکارسازی عملیات و پردازش اسناد
بخش قابلتوجهی از فعالیتهای داخلی مؤسسات مالی به دریافت، بررسی، طبقهبندی و ثبت اطلاعات اختصاص دارد.
هوش مصنوعی میتواند در پردازش اولیه اسناد، استخراج اطلاعات از فایلها، خلاصهسازی گزارشها، دستهبندی درخواستها و یافتن مغایرتهای احتمالی نقش داشته باشد.
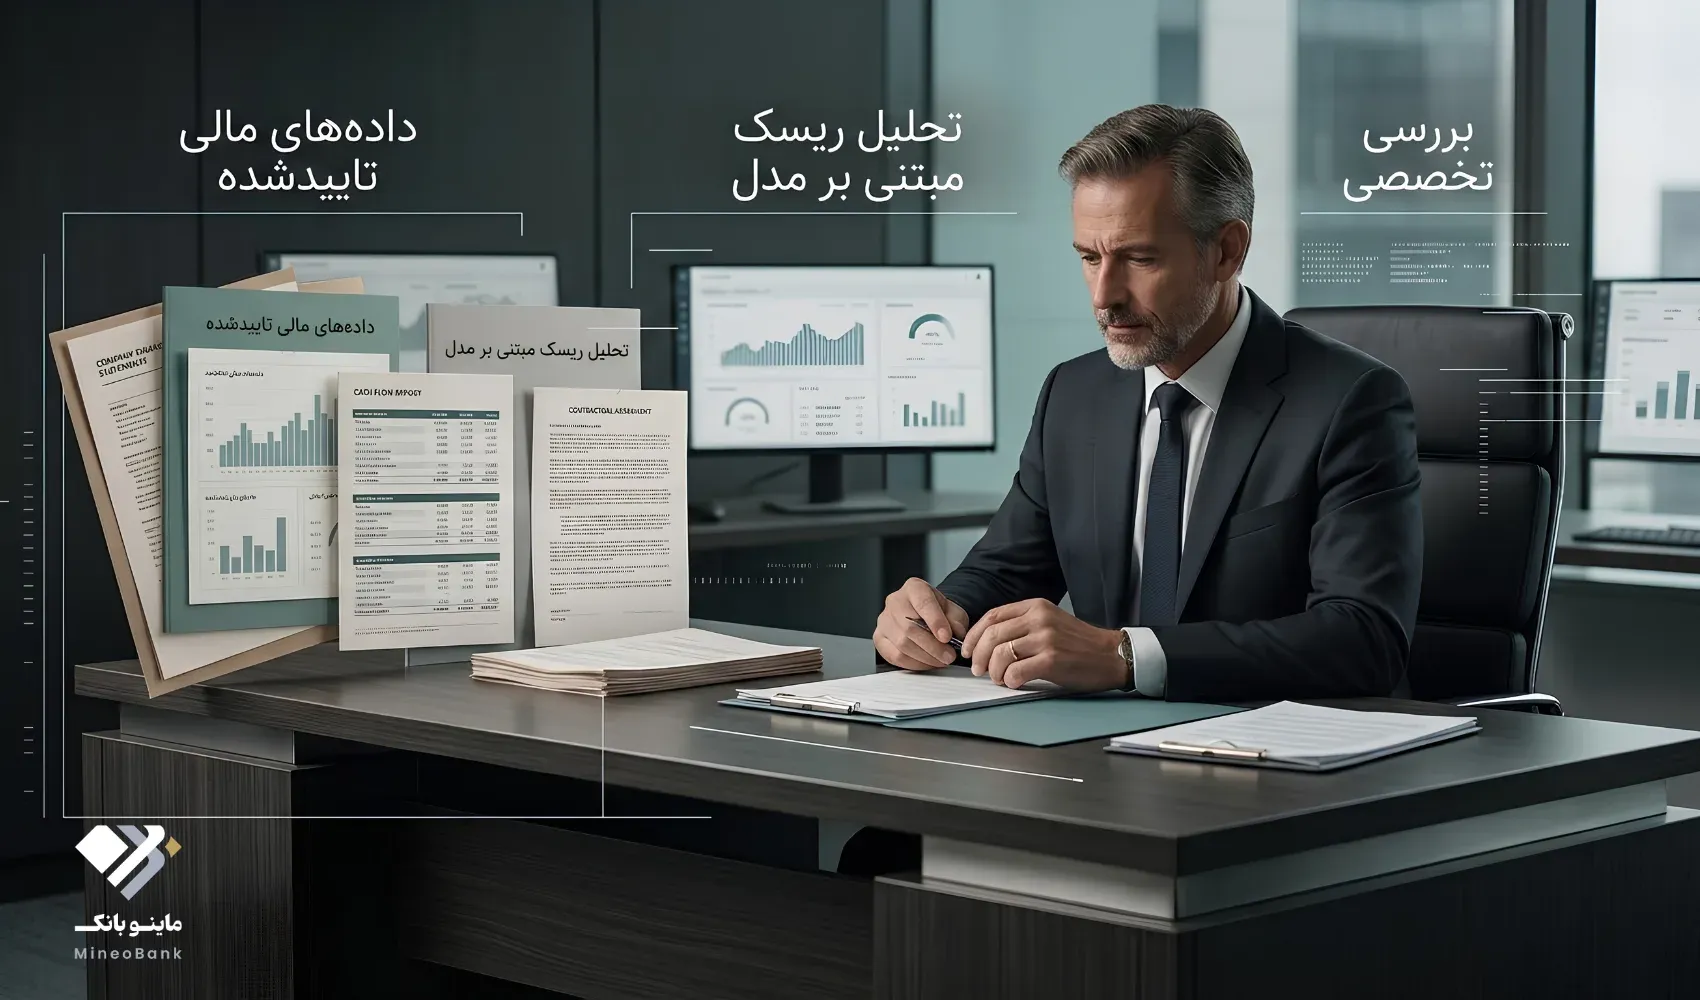
برای نمونه، در فرایند بررسی درخواست اعتباری یک شرکت، سامانه میتواند اسناد ارائهشده را دستهبندی کند، اطلاعات کلیدی را استخراج کند و موارد ناقص را برای بررسی کارشناس مشخص سازد.
این کار ممکن است زمان صرفشده برای فعالیتهای تکراری را کاهش دهد؛ بااینحال، استخراج اطلاعات به معنای تأیید صحت آنها نیست. اسناد مهم باید متناسب با سطح ریسک بررسی و اعتبارسنجی شوند.
در این کاربرد، هدف مناسب آن است که هوش مصنوعی کارهای تکراری را سبکتر کند و زمان کارکنان را برای تحلیل، کنترل و تصمیمگیری تخصصی آزاد سازد.
۶. مبارزه با پولشویی و کمک به رعایت مقررات
مؤسسات مالی باید فرایندهای مشخصی برای شناسایی فعالیتهای مشکوک، کنترل ریسک و رعایت الزامات قانونی داشته باشند.
هوش مصنوعی میتواند در اولویتبندی هشدارها، بررسی الگوهای تراکنشی، تحلیل ارتباط میان اشخاص و حسابها و پردازش اطلاعات مرتبط با فرایندهای تطبیق مقررات کمک کند.
در چنین کاربردهایی، هدف لزوماً حذف کامل هشدارهای اشتباه نیست؛ بلکه بهترکردن کیفیت بررسیها و کمک به تخصیص منابع کارشناسی به موارد مهمتر است.
اگر مدل بهدرستی طراحی نشده باشد، ممکن است هشدارهای بیمورد زیادی تولید کند یا الگوهای مهم را از دست بدهد. بنابراین، عملکرد آن باید بهصورت مستمر ارزیابی شود و مسئولیت نهایی رعایت مقررات نیز در چارچوب سازمانی مشخص باقی بماند.
هوش مصنوعی چگونه تصمیمهای مالی را تغییر میدهد؟
تأثیر هوش مصنوعی فقط به افزایش سرعت پردازش محدود نمیشود. این فناوری میتواند شیوه تبدیل داده به تصمیم را نیز تغییر دهد.
در روشهای سنتی، بخش زیادی از تحلیل ممکن است بر گزارشهای دورهای، قواعد از پیش تعیینشده و بررسی دستی اطلاعات متکی باشد. مدلهای هوش مصنوعی میتوانند حجم بیشتری از داده را تحلیل کنند، روابط پیچیدهتری را شناسایی کنند و در برخی کاربردها، نشانههای تغییر را زودتر در اختیار تصمیمگیرنده قرار دهند.
بااینحال، تفاوت مهمی میان «پیشبینی»، «توصیه» و «تصمیم» وجود دارد:
پیشبینی: مدل برآورد میکند چه اتفاقی ممکن است رخ دهد.
توصیه: سامانه بر اساس داده و قواعد تعیینشده، یک اقدام احتمالی را پیشنهاد میکند.
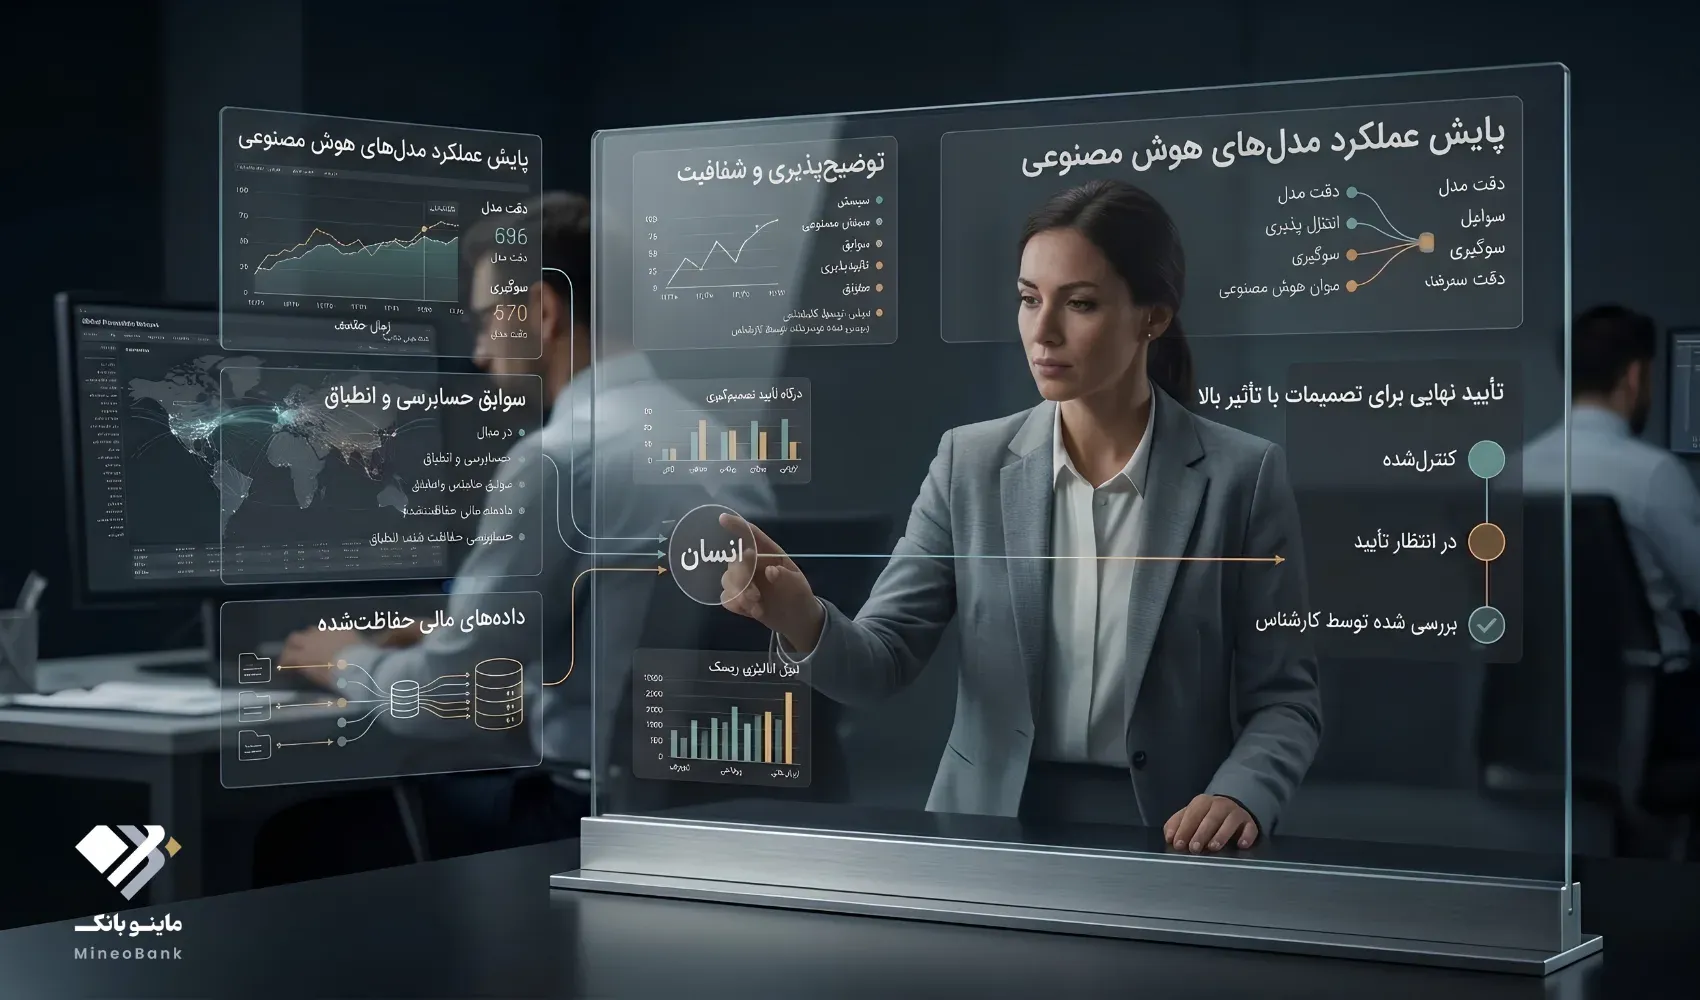
تصمیم: اقدام نهایی با توجه به اختیارات، مقررات، سیاستهای سازمان و در صورت لزوم بررسی انسانی اتخاذ میشود.
این تمایز در بانکداری اهمیت زیادی دارد؛ زیرا تصمیمهای مالی میتوانند بر دسترسی افراد و شرکتها به اعتبار، امنیت داراییها و تعهدات حقوقی اثر بگذارند.
هوش مصنوعی زمانی ارزشمندتر است که اطلاعات بهتر و بهموقعتری برای تصمیمگیری فراهم کند، نه اینکه مسئولیت تصمیم را از سازمان سلب کند.
کاربرد هوش مصنوعی در خدمات مالی کسبوکارها و صنایع معدنی
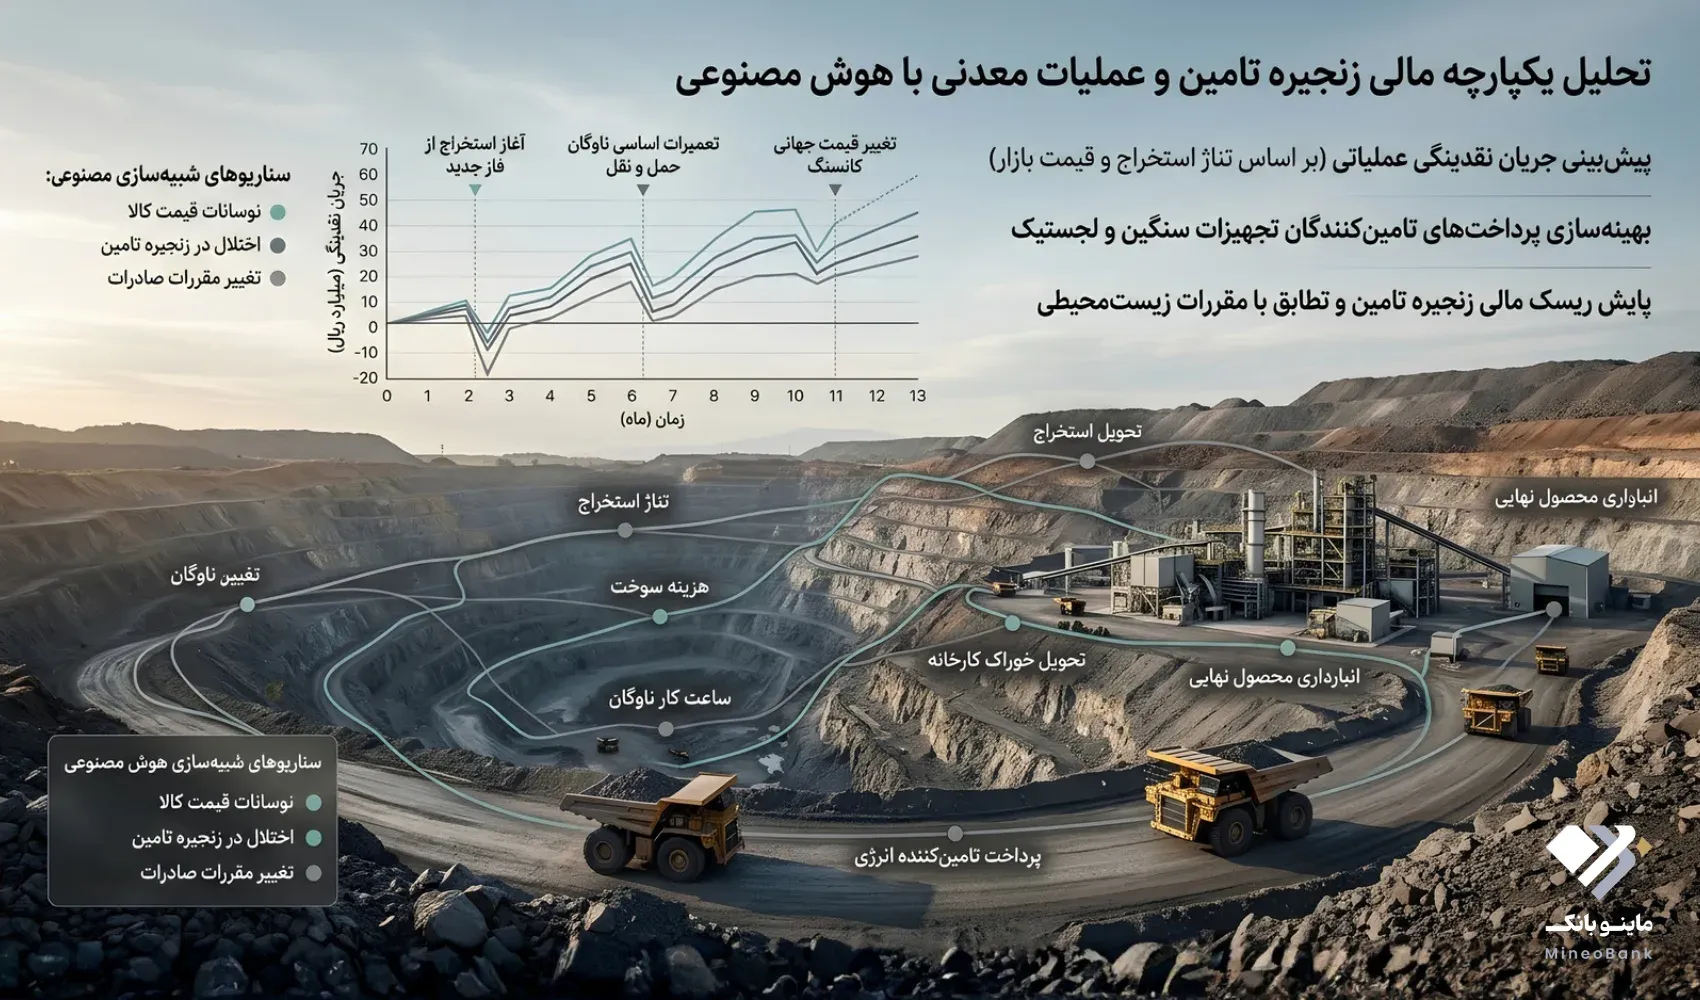
نیازهای مالی شرکتها با نیازهای مشتریان خرد تفاوت دارد. در کسبوکارهای تولیدی و معدنی، جریان نقدی ممکن است به قراردادهای بزرگ، خرید مواد اولیه، حملونقل، زمان تحویل محصول، وصول مطالبات و تغییرات برنامه تولید وابسته باشد.
در این محیط، هوش مصنوعی میتواند به تحلیل اطلاعات مالی و عملیاتی کمک کند؛ البته تنها در صورتی که دادههای مناسب، مجوزهای لازم و سازوکار کنترل کیفیت وجود داشته باشند.
پیشبینی جریان نقدی
ترکیب دادههای تاریخی دریافت و پرداخت، برنامههای خرید، زمانبندی قراردادها و وضعیت مطالبات میتواند به ساخت مدلهایی برای پیشبینی جریان نقدی کمک کند.
چنین مدلی ممکن است دورههایی را شناسایی کند که احتمال فشار نقدینگی در آنها بیشتر است. این خروجی پیشبینی قطعی آینده نیست؛ بلکه ابزاری برای برنامهریزی و بررسی سناریوهای مختلف است.
تحلیل ریسک اعتباری شرکتها
در بررسی درخواست اعتبار شرکتهای صنعتی، اطلاعاتی مانند وضعیت بدهیها، سابقه پرداخت، درآمد، جریان نقدی و تعهدات قراردادی میتوانند به ارزیابی توان بازپرداخت کمک کنند.
هوش مصنوعی میتواند در کنار روشهای مالی متعارف، تحلیل این اطلاعات را پشتیبانی کند؛ اما نباید بهتنهایی جایگزین بررسی اسناد، شناخت فعالیت اقتصادی و ارزیابی کارشناسی شود.
شناسایی اختلال در زنجیره تأمین
تأخیر در پرداخت یک خریدار بزرگ یا اختلال در تحویل مواد اولیه میتواند بر چندین شرکت در یک زنجیره تأمین اثر بگذارد.
با تحلیل اطلاعات سفارشها، پرداختها، موجودی و تعهدات قراردادی، میتوان برخی نشانههای اختلال را زودتر شناسایی کرد. ارزش این تحلیل زمانی بیشتر میشود که دادههای قابل اتکا از بخشهای مختلف زنجیره بهصورت امن و مجاز در دسترس باشند.
این کاربردها نشان میدهند که پیوند هوش مصنوعی و خدمات مالی فقط به تجربه دیجیتال مشتری محدود نیست؛ بلکه میتواند درک بهتری از وضعیت مالی و عملیاتی کسبوکارها ایجاد کند.
مزایای هوش مصنوعی در بانکداری چیست؟
مهمترین مزایای بالقوه این فناوری عبارتاند از:
حوزه | مزیت احتمالی | شرط تحقق |
|---|---|---|
عملیات بانکی | کاهش فعالیتهای تکراری | بازطراحی فرایند و کنترل خطا |
تشخیص تقلب | شناسایی بهتر الگوهای مشکوک | داده مناسب و پایش عملکرد |
اعتبارسنجی | تحلیل گستردهتر اطلاعات | کیفیت داده، عدالت و توضیحپذیری |
خدمات مشتریان | پاسخگویی سریعتر و دسترسی آسانتر | منابع معتبر و مسیر ارجاع به انسان |
مدیریت ریسک | شناسایی زودتر برخی نشانهها | اعتبارسنجی مدل و نظارت مستمر |
خدمات کسبوکارها | تحلیل بهتر جریان نقدی و تعهدات | داده مالی و عملیاتی قابل اتکا |
هیچیک از این مزایا بهطور خودکار با خرید یک ابزار هوش مصنوعی به دست نمیآید. نتیجه واقعی به نحوه پیادهسازی، تناسب فناوری با مسئله و کیفیت مدیریت تغییر بستگی دارد.
چالشها و ریسکهای هوش مصنوعی در بانکداری
۱. کیفیت داده و اطلاعات ناقص
مدل هوش مصنوعی نمیتواند صرفاً با پیچیدهترشدن، داده نادرست را به اطلاعات معتبر تبدیل کند. اگر دادهها ناقص، ناسازگار یا قدیمی باشند، خروجی نیز ممکن است قابل اتکا نباشد.
به همین دلیل، مدیریت داده باید بخشی از برنامه هوش مصنوعی باشد، نه اقدامی که به بعد از توسعه مدل موکول شود.
۲. حریم خصوصی و امنیت اطلاعات
دادههای بانکی ممکن است شامل اطلاعات حساس مالی و هویتی باشند. ارسال این اطلاعات به ابزارها یا سرویسهای نامناسب میتواند خطر افشای اطلاعات، استفاده خارج از هدف یا دسترسی غیرمجاز را افزایش دهد.
مؤسسات مالی باید پیش از استفاده از هر سامانه، محل پردازش داده، سطح دسترسی، سیاست نگهداری اطلاعات، امکان حذف داده و مسئولیت ارائهدهنده فناوری را بررسی کنند.
۳. خطا و پاسخهای ساختگی در هوش مصنوعی مولد
مدلهای مولد ممکن است پاسخی روان و قانعکننده تولید کنند که از نظر factual نادرست باشد. این مسئله در بانکداری حساس است؛ زیرا یک پاسخ نادرست درباره شرایط قرارداد، مقررات یا تعهدات مالی میتواند پیامد عملی داشته باشد.
اتصال سامانه به منابع تأییدشده، محدودکردن دامنه پاسخگویی، ثبت رویدادها و ارجاع موارد حساس به نیروی متخصص، از راهکارهای کاهش این ریسک هستند.
۴. سوگیری و تبعیض در تصمیمگیری
اگر دادههای آموزشی منعکسکننده سوگیریهای گذشته باشند، مدل ممکن است همان الگوها را بازتولید کند. در اعتبارسنجی، این خطر میتواند به ارزیابی ناعادلانه برخی متقاضیان منجر شود.
برای کاهش این ریسک، مدل باید از نظر عملکرد گروههای مختلف، کیفیت داده و عوامل مؤثر بر نتیجه بررسی شود. نظارت انسانی نیز باید واقعی و مؤثر باشد، نه صرفاً تأیید خودکار خروجی مدل.
۵. وابستگی به تأمینکنندگان فناوری
استفاده از مدلها و زیرساختهای بیرونی ممکن است وابستگی عملیاتی ایجاد کند. تغییر شرایط سرویس، اختلال در دسترسی یا ضعف امنیتی ارائهدهنده میتواند بر فعالیتهای سازمان اثر بگذارد.
بررسی ریسک تأمینکننده، داشتن برنامه جایگزین و مشخصکردن مسئولیتها باید بخشی از تصمیمگیری درباره پیادهسازی باشد.
بانک تسویههای بینالمللی نیز در بررسی خود درباره تنظیمگری هوش مصنوعی در بخش مالی، بر اهمیت حاکمیت داده، مدیریت ریسک مدل، تخصص سازمانی و نظارت بر ارائهدهندگان بیرونی تأکید کرده است.
بانکها چگونه باید استفاده از هوش مصنوعی را آغاز کنند؟
استقرار موفق هوش مصنوعی بهتر است با انتخاب یک مسئله روشن شروع شود، نه با خرید فناوری به امید پیدا کردن کاربرد برای آن.
یک مسیر عملی میتواند شامل مراحل زیر باشد:
گام اول: مسئله را دقیق تعریف کنید.
برای مثال، آیا هدف کاهش زمان پردازش اسناد است؟ آیا کیفیت شناسایی تراکنشهای مشکوک باید بهتر شود؟ یا سازمان میخواهد پاسخگویی به پرسشهای پرتکرار را بهبود دهد؟
گام دوم: داده و فرایند موجود را ارزیابی کنید.
مشخص کنید چه دادههایی در دسترس هستند، چه کیفیتی دارند، چه مجوزهایی برای استفاده از آنها وجود دارد و فرایند فعلی کجا دچار اتلاف وقت یا خطا میشود.
گام سوم: کاربردی محدود و قابل ارزیابی انتخاب کنید.
بهتر است در ابتدا از کاربردی شروع شود که ارزش بالقوه روشن، ریسک قابل کنترل و معیارهای سنجش مشخص دارد. پردازش اولیه اسناد یا جستوجو در مستندات داخلی ممکن است از تصمیمگیری کاملاً خودکار درباره اعطای اعتبار سادهتر باشد.
گام چهارم: پیش از استقرار، عملکرد را آزمایش کنید.
دقت خروجی، نرخ خطا، موارد استثنا، رفتار مدل در شرایط متفاوت و پیامدهای احتمالی خطا باید بررسی شوند. یک نمونه آزمایشی موفق، بهتنهایی تضمینکننده عملکرد مناسب در مقیاس عملیاتی نیست.
گام پنجم: کنترل و مسئولیتپذیری را مشخص کنید.
باید معلوم باشد چه کسی عملکرد مدل را پایش میکند، چه زمانی مداخله انسانی لازم است، خطاها چگونه گزارش میشوند و در صورت اختلال یا تصمیم نادرست چه فرایندی برای رسیدگی وجود دارد.
گام ششم: نتیجه را با شاخصهای واقعی بسنجید.
سرعت بهتنهایی معیار موفقیت نیست. کیفیت تصمیم، هزینه کل، رضایت مشتری، نرخ خطا، امنیت داده و اثر بر ریسک عملیاتی نیز باید ارزیابی شوند.
چارچوب مدیریت ریسک هوش مصنوعی NIST نیز بر مدیریت مستمر ریسک در چرخه طراحی، توسعه، استقرار و ارزیابی تأکید میکند. بنابراین، نظارت نباید پس از راهاندازی متوقف شود.
آینده هوش مصنوعی در بانکداری به چه عواملی وابسته است؟
مسیر آینده این فناوری را نمیتوان صرفاً با پیشبینی رشد توان مدلها توضیح داد. چند عامل در تعیین نتیجه نقش اساسی دارند:
بلوغ داده و زیرساخت: سامانههای پراکنده و دادههای ناسازگار میتوانند مانع بهرهبرداری مؤثر شوند.
اعتماد و امنیت: مشتریان و کسبوکارها باید بتوانند به شیوه استفاده از اطلاعات و کیفیت خدمات اعتماد کنند.
حاکمیت و مقررات: حدود استفاده از داده، مسئولیت تصمیمها و الزامات کنترل باید روشن باشند.
مهارت نیروی انسانی: کارکنان به توانایی ارزیابی خروجی مدل، شناسایی خطا و کار با ابزارهای جدید نیاز دارند.
ارزش واقعی برای مشتری: فناوری باید مسئلهای واقعی را حل کند؛ نه اینکه صرفاً بهعنوان ویژگی تبلیغاتی معرفی شود.
همچنین، افزایش خودکارسازی به این معنا نیست که همه تصمیمهای بانکی باید بدون دخالت انسان گرفته شوند. در بسیاری از فرایندهای حساس، ترکیب تحلیل ماشینی و قضاوت انسانی میتواند رویکرد مناسبتری باشد.
جمعبندی
هوش مصنوعی میتواند شیوه فعالیت بانکها را در حوزههایی مانند تشخیص تقلب، اعتبارسنجی، خدمات مشتریان، پردازش اسناد و مدیریت ریسک تغییر دهد. این فناوری همچنین فرصتهایی برای تحلیل بهتر جریان نقدی و نیازهای مالی کسبوکارها فراهم میکند.
بااینحال، ارزش هوش مصنوعی فقط با سرعت یا پیچیدگی مدل سنجیده نمیشود. کیفیت داده، امنیت اطلاعات، عدالت در تصمیمگیری، توضیحپذیری و امکان نظارت مؤثر، عواملی هستند که تعیین میکنند یک کاربرد هوش مصنوعی تا چه اندازه قابل اعتماد و پایدار است.
برای بانکها و کسبوکارهای فعال در اقتصاد دیجیتال، رویکرد مؤثر این است که هوش مصنوعی را از یک ابزار نمایشی به بخشی از حل مسئله تبدیل کنند: با هدف روشن، داده مناسب، ارزیابی قابل اندازهگیری و کنترل متناسب با ریسک.
برای ماینوبانک نیز پیوند میان فناوری مالی، خدمات مالی دیجیتال و نیازهای واقعی کسبوکارها، زمینهای مهم برای بررسی کاربردهای مسئولانه و ارزشآفرین هوش مصنوعی است؛ کاربردهایی که باید بر پایه نیاز واقعی مشتری و توان اجرایی قابل اثبات توسعه پیدا کنند.