تأمین مالی زنجیرهای چیست و چگونه سرمایه در گردش تولید را متحول میکند؟
تأمین مالی زنجیرهای چیست و چه تفاوتی با تسهیلات سنتی دارد؟
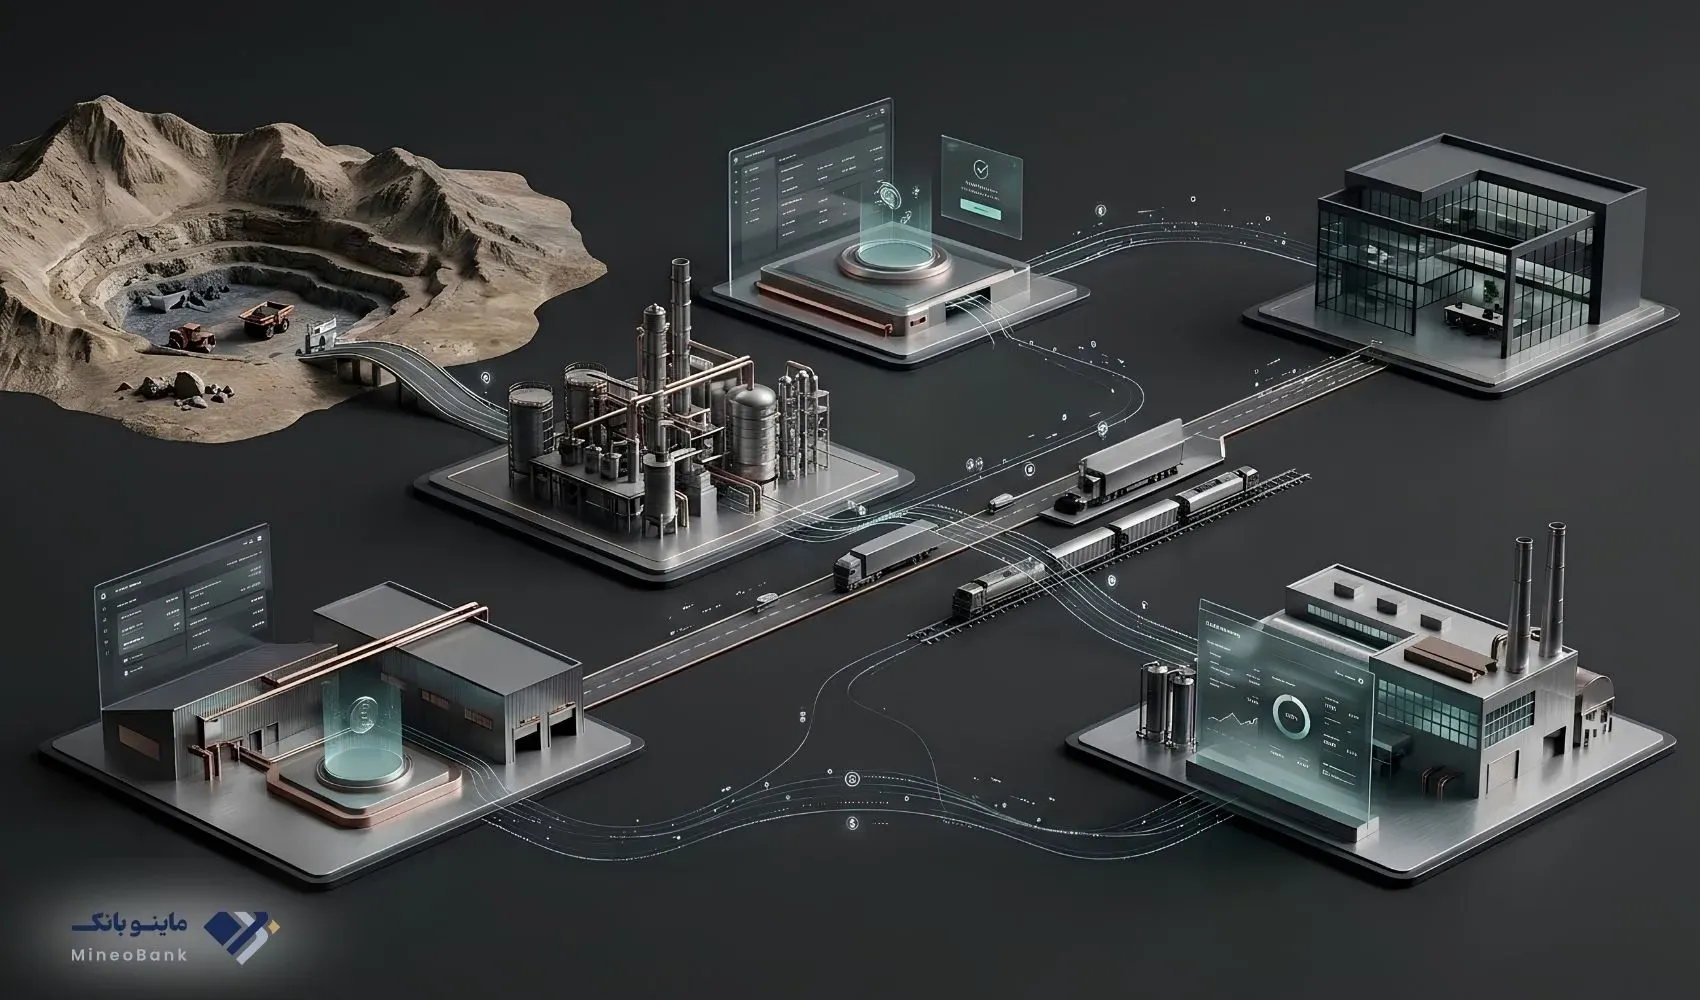
تأمین مالی زنجیرهای چیست؟
فرض کنید یک شرکت معدنی برای ادامه تولید به مواد اولیه، قطعات، تجهیزات یا خدمات پیمانکاران نیاز دارد. شرکت خرید را انجام میدهد، اما پرداخت به تأمینکننده ممکن است چند هفته یا چند ماه بعد انجام شود. در همین فاصله، تأمینکننده برای ادامه فعالیت خود به نقدینگی نیاز دارد و شاید خودش نیز به تأمینکنندگان دیگری بدهکار باشد.
اینجا یک مسئله مهم شکل میگیرد: ممکن است کل زنجیره اقتصادی به نقدینگی نیاز داشته باشد، در حالی که مشکل هر یک از اعضای زنجیره را نمیتوان جدا از دیگری حل کرد.
تأمین مالی زنجیرهای یا Supply Chain Finance (SCF) رویکردی است که جریان مالی زنجیره تأمین را با استفاده از روشها و ابزارهای مالی، اعتباری و تجاری مدیریت میکند تا سرمایه در گردش و نقدینگی در طول زنجیره به شکل کارآمدتری جریان پیدا کند.
در تعریف مقرراتی ایران نیز، تأمین مالی زنجیره تأمین به استفاده از روشهای تأمین مالی و کاهش ریسک برای بهینهسازی مدیریت سرمایه در گردش و نقدینگی در فرآیندها و مبادلات زنجیره تأمین گفته شده است.
نکته مهم این است که تأمین مالی زنجیرهای صرفاً یک نوع وام یا یک محصول بانکی نیست؛ بلکه مجموعهای از روشها و ابزارهاست که تلاش میکند تأمین مالی را به معاملات واقعی و روابط میان اعضای زنجیره متصل کند.
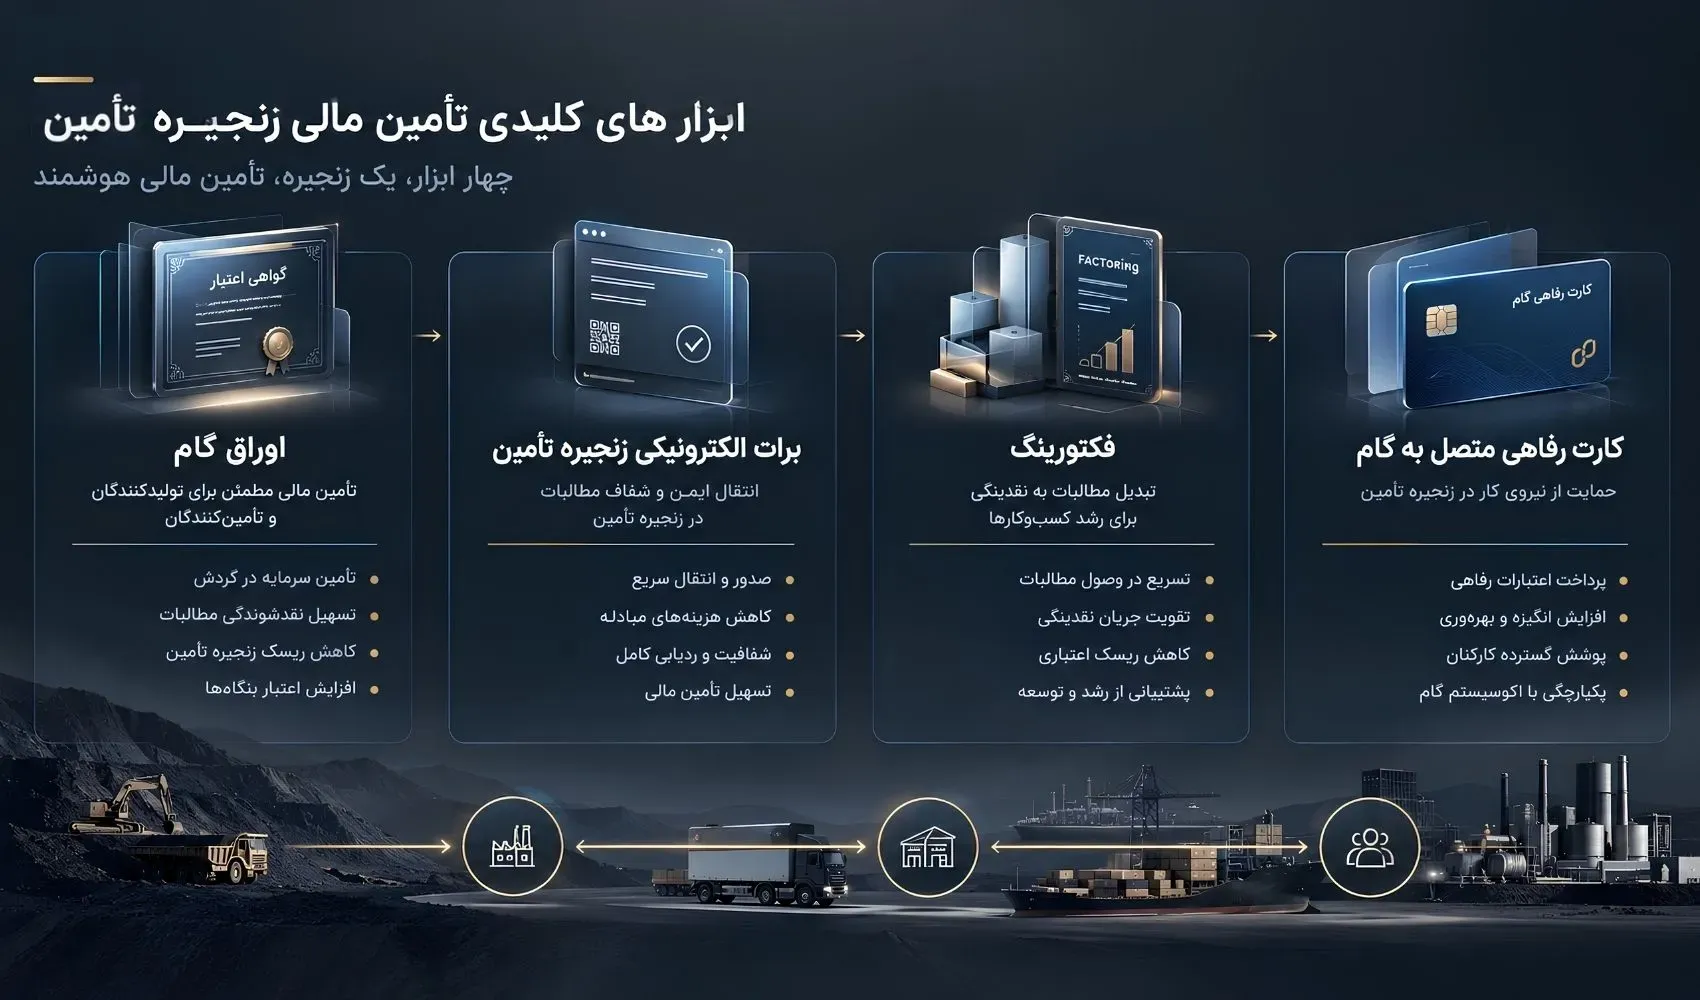
چرا تأمین مالی زنجیرهای اهمیت پیدا کرده است؟
در مدل سنتی، هر بنگاه معمولاً مسئله نقدینگی خود را بهصورت مستقل حل میکند. شرکت برای سرمایه در گردش درخواست تسهیلات میدهد، تأمینکننده برای تأمین مواد اولیه منابع میخواهد و خریدار نیز ممکن است برای خرید کالا یا تجهیزات به منابع مالی نیاز داشته باشد.
این رویکرد یک مشکل دارد: جریان مالی واقعی زنجیره الزاماً با جریان تأمین اعتبار هماهنگ نیست.
در مقابل، تأمین مالی زنجیرهای تلاش میکند رابطه میان این سه جریان را بهتر هماهنگ کند:
- جریان کالا و خدمات
- جریان اطلاعات
- جریان مالی
در دستورالعمل بانک مرکزی نیز زنجیره تأمین به شبکهای میان تولیدکنندگان و تأمینکنندگان آنها برای تولید و توزیع محصولات تعریف شده و تأمین مالی زنجیرهای مستقیماً با مدیریت سرمایه در گردش و نقدینگی این شبکه مرتبط شده است.
این رویکرد یک مزیت مهم دارد: بهجای نگاه کردن به هر بنگاه بهعنوان یک جزیره مستقل، رابطه مالی میان اعضای زنجیره را نیز در نظر میگیرد.
تأمین مالی زنجیرهای چه تفاوتی با تسهیلات سنتی دارد؟
تفاوت اصلی را میتوان در نقطه شروع تأمین مالی دید.
در تسهیلات سنتی، معمولاً پرسش اصلی این است:
این بنگاه چه مقدار منابع مالی نیاز دارد و چه شرایطی برای دریافت تسهیلات دارد؟
اما در تأمین مالی زنجیرهای، پرسش میتواند متفاوت باشد:
این منابع مالی دقیقاً برای کدام معامله، تعهد یا جریان واقعی در زنجیره مورد نیاز است؟
به همین دلیل، ابزارهای SCF میتوانند به جای تمرکز صرف بر تزریق نقدینگی به یک بنگاه، اعتبار را به معامله واقعی میان خریدار و فروشنده متصل کنند.
البته این به معنای حذف کامل تسهیلات سنتی نیست. تأمین مالی زنجیرهای بیشتر یک رویکرد مکمل و متنوعکننده برای تأمین مالی است و انتخاب ابزار مناسب به ساختار معامله، وضعیت اعتباری طرفین، نوع مطالبات و مقررات مربوط بستگی دارد.
یک مثال ساده از تأمین مالی زنجیرهای
فرض کنیم یک شرکت بزرگ معدنی از یک شرکت تولیدکننده قطعات، تجهیزات یا مواد مصرفی خرید میکند.
مسیر ساده زنجیره میتواند چنین باشد:
شرکت معدنی → تأمینکننده اصلی → تأمینکننده مواد اولیه → تولیدکننده قطعات
شرکت معدنی ممکن است قرارداد خرید داشته باشد اما پرداخت آن مثلاً با فاصله زمانی انجام شود.
در این حالت:
- تأمینکننده کالا یا خدمت را ارائه میکند.
- یک تعهد یا مطالبه مالی شکل میگیرد.
- بهجای اینکه تأمینکننده الزاماً تا سررسید منتظر بماند، میتوان از یک ابزار تأمین مالی مناسب استفاده کرد.
- منابع مالی زودتر در اختیار حلقه موردنیاز قرار میگیرد.
- جریان مالی میتواند در سایر حلقههای زنجیره نیز ادامه پیدا کند.
در این مدل، اعتبار یک رابطه تجاری واقعی میتواند به بخشی از راهحل تأمین مالی تبدیل شود.
این همان تفاوت مهم میان «تأمین مالی یک بنگاه» و «تأمین مالی یک زنجیره» است.
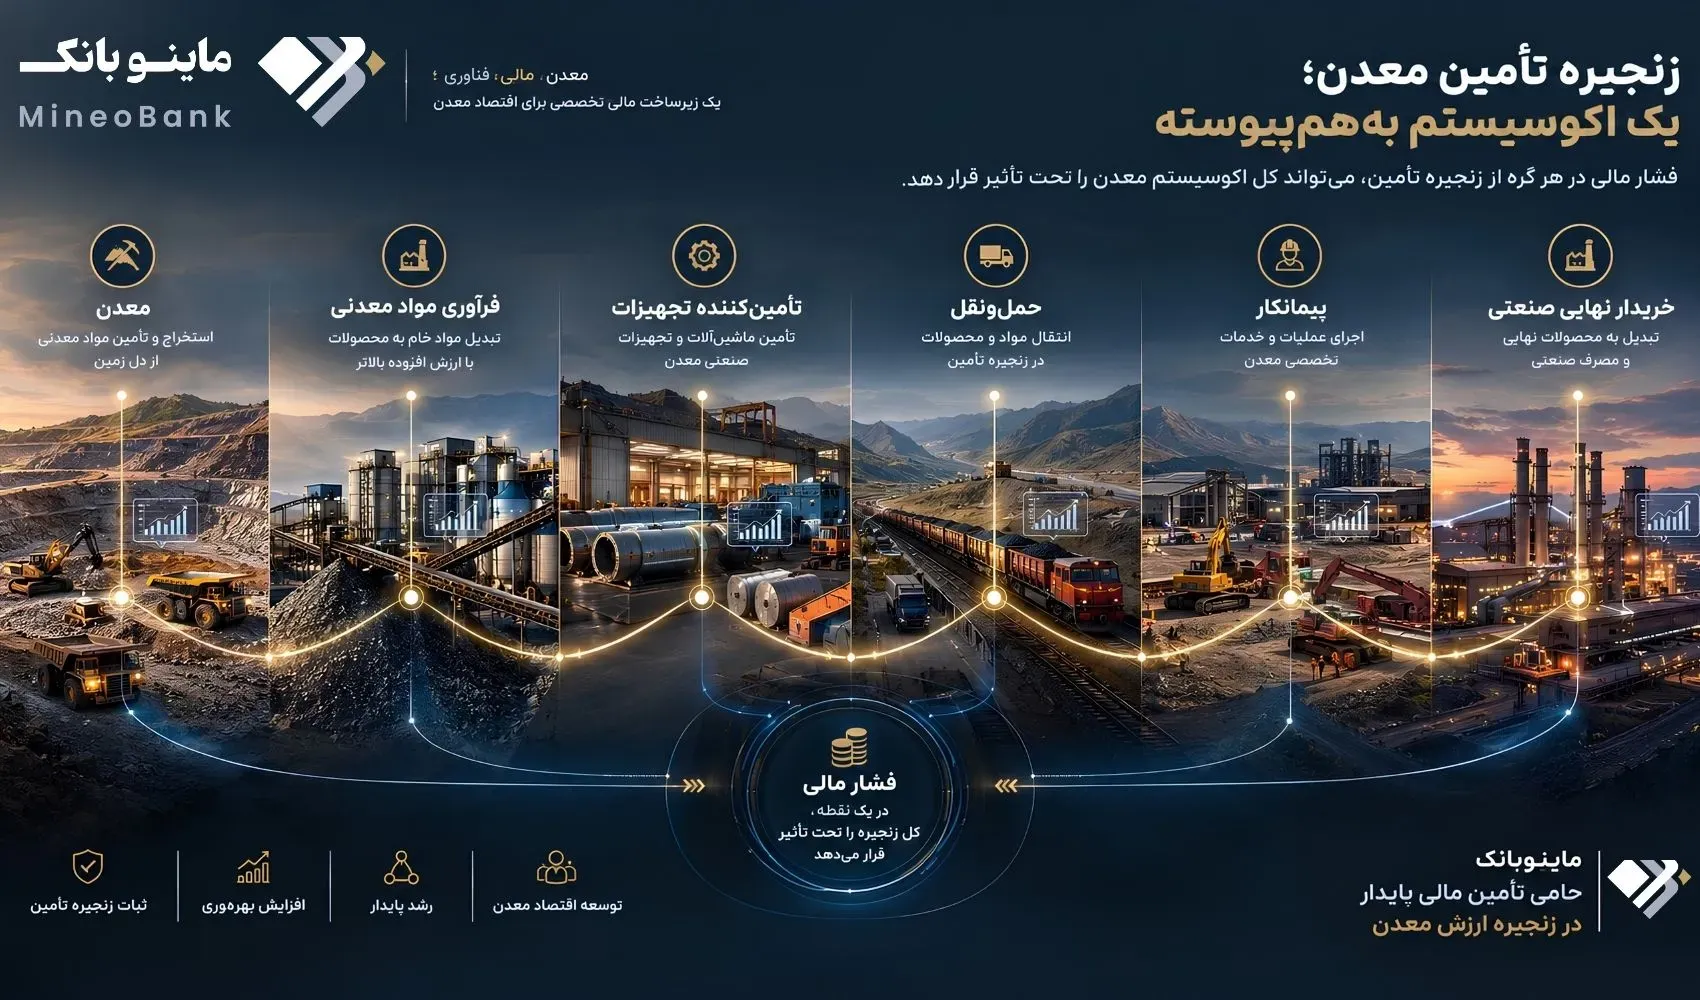
مهمترین ابزارهای تأمین مالی زنجیره تولید در ایران
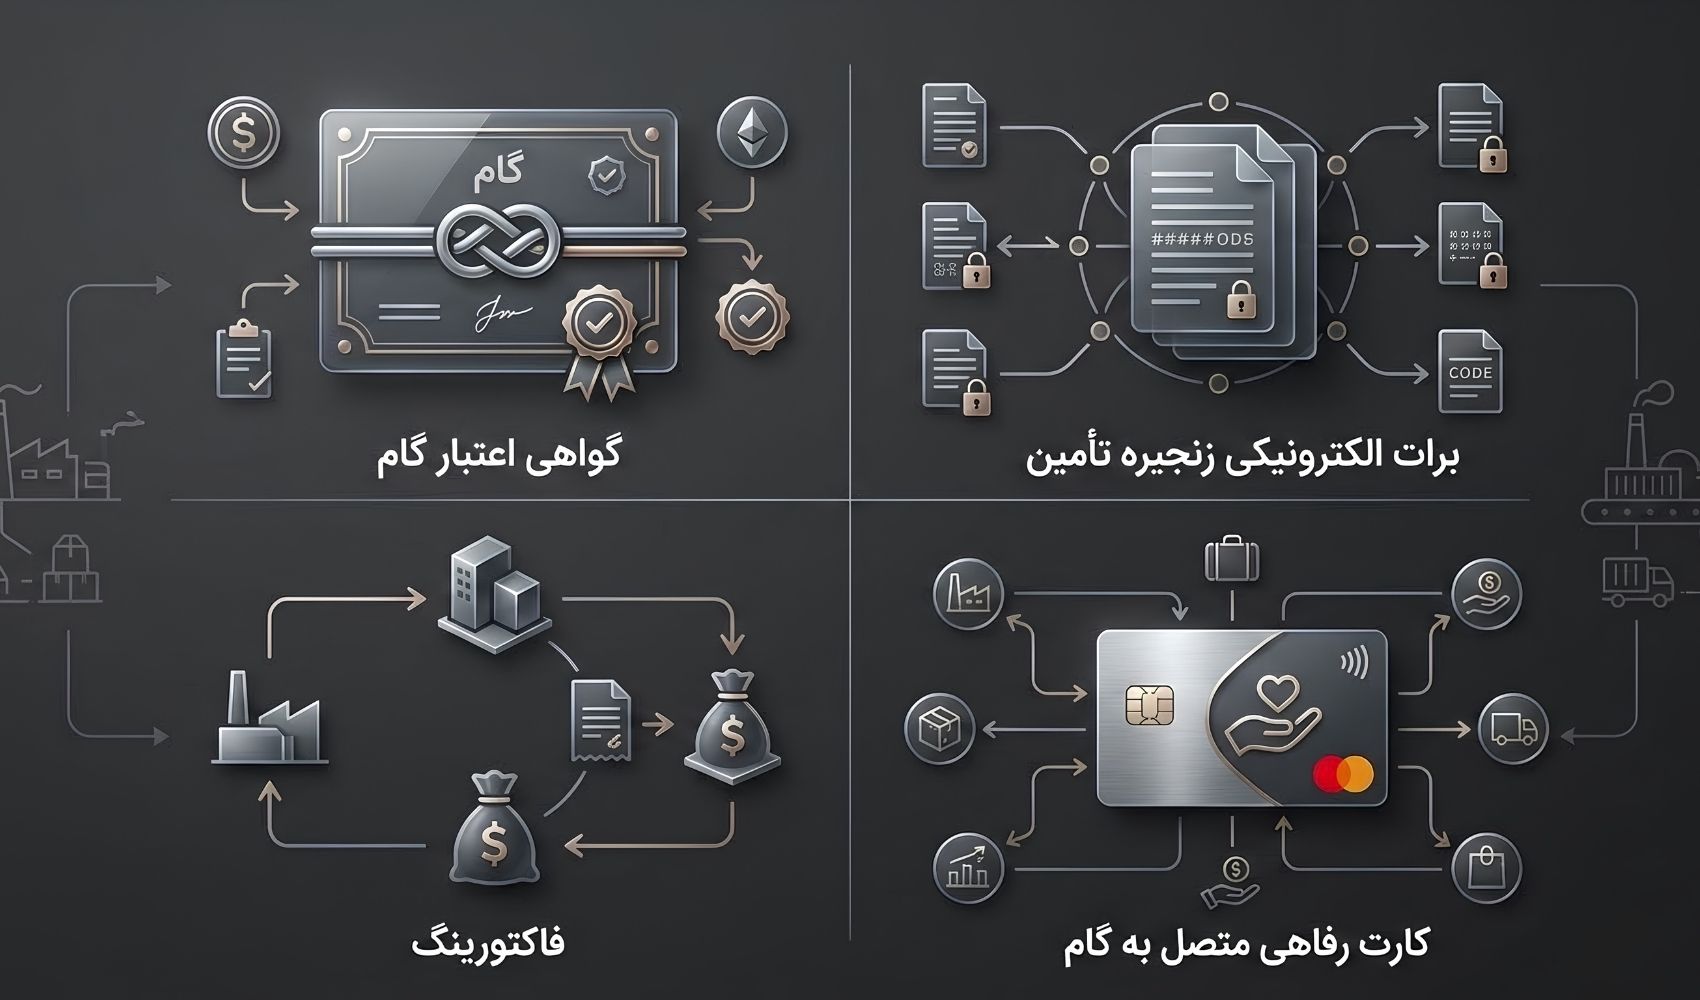
در سالهای اخیر، مجموعهای از ابزارهای تأمین مالی زنجیره تولید در شبکه بانکی ایران توسعه پیدا کردهاند. در گزارش عملکرد سال ۱۴۰۴، بانک مرکزی ابزارهایی مانند اوراق گام، برات الکترونیکی زنجیره تولید، کارت رفاهی متصل به اوراق گام و فاکتورینگ را در این حوزه گزارش کرده است.
۱. اوراق گام چیست؟
اوراق گام یا «گواهی اعتبار مولد» یکی از ابزارهای تأمین مالی زنجیره تولید است.
منطق ساده آن این است که یک بنگاه میتواند برای ایفای تعهد خود در زنجیره، از اعتبار بانکی در قالب اوراق گام استفاده کند؛ این اعتبار میتواند در زنجیره منتقل شود و در شرایط مقرر امکان تنزیل آن نیز وجود داشته باشد.
مزیت اصلی چنین سازوکاری این است که تأمین مالی الزاماً به شکل پرداخت نقدی مستقیم به یک بنگاه انجام نمیشود، بلکه اعتبار میتواند در ارتباط با معاملات زنجیره حرکت کند.
طبق گزارش عملکرد سال ۱۴۰۴، ارزش عملکرد اوراق گام در آن سال به ۵۲۹.۷ هزار میلیارد ریال رسید که نسبت به سال ۱۴۰۳ رشد ۱۵۷ درصدی داشت.
۲. برات الکترونیکی زنجیره تولید چیست؟
برات الکترونیکی زنجیره تولید، یک ابزار تعهدی دیجیتال است که برای تأمین مالی سرمایه در گردش اشخاص حقیقی و حقوقی در زنجیره تولید طراحی شده است.
یکی از ویژگیهای مهم آن، امکان انتقال در زنجیره و تنزیل در شبکه بانکی است. این ابزار از ابتدای سال ۱۴۰۴ عملیاتی شد و طبق گزارش بانک مرکزی، در همان سال عملکرد آن به حدود ۸۵۷.۷ هزار میلیارد ریال رسید.
این ارقام نشان میدهد که تأمین مالی زنجیرهای دیگر صرفاً یک مفهوم نظری نیست و برخی ابزارهای آن در مقیاس قابل توجه در شبکه بانکی مورد استفاده قرار گرفتهاند.
۳. فاکتورینگ چیست؟
در فاکتورینگ، بنگاه میتواند مطالبات قراردادی خود از کارفرما را پیش از سررسید و در چارچوب ضوابط مربوط، به نهاد مالی واگذار کند و در نتیجه زودتر به منابع مالی دسترسی پیدا کند.
این ابزار برای شرایطی اهمیت دارد که:
- کالا یا خدمت ارائه شده است
- مطالبه واقعی وجود دارد
- اما زمان وصول وجه هنوز فرا نرسیده است
در این وضعیت، مشکل اصلی الزاماً نبود فروش نیست؛ بلکه فاصله زمانی میان ایجاد طلب و دریافت وجه است.
در گزارش عملکرد ۱۴۰۴، پذیرش مطالبات قراردادی از طریق فاکتورینگ در بانکهای ملت، رفاه کارگران و صنعت و معدن گزارش شده است.
۴. کارت رفاهی متصل به اوراق گام
کارت رفاهی متصل به اوراق گام، یکی دیگر از ابزارهای توسعهیافته در این چارچوب است که با هدف تأمین مالی خرید خانوار و استفاده از ظرفیت اوراق گام طراحی شده است.
این ابزار از منظر زنجیره اهمیت دارد، زیرا تأمین مالی سمت تقاضا میتواند در نهایت به فروش و تأمین مالی تولیدکننده نیز متصل شود.
در سال ۱۴۰۴، میزان خرید کالا در چارچوب این ابزار حدود ۳۱.۲ هزار میلیارد ریال گزارش شده است.
تأمین مالی زنجیرهای چگونه به سرمایه در گردش کمک میکند؟
سرمایه در گردش زمانی تحت فشار قرار میگیرد که پول یک کسبوکار برای مدتی در موجودی، مطالبات یا فرآیند تولید قفل شود.
برای مثال:
خرید مواد اولیه → تولید → فروش → ایجاد طلب → وصول وجه
هرچه فاصله زمانی میان پرداخت هزینهها و دریافت درآمد بیشتر باشد، فشار نقدینگی نیز میتواند افزایش پیدا کند.
تأمین مالی زنجیرهای تلاش میکند این فاصله را با استفاده از ابزارهای مناسب کاهش دهد.
بنابراین هدف SCF صرفاً «پول بیشتر» نیست؛ بلکه مدیریت بهتر زمان، اعتبار و جریان نقدی در زنجیره است.
چرا این مدل برای صنایع معدنی اهمیت ویژهای دارد؟
زنجیره معدن و صنایع معدنی معمولاً فقط از یک شرکت تشکیل نشده است.
از استخراج و فرآوری گرفته تا حملونقل، تجهیزات، قطعات، پیمانکاری، انرژی، مواد مصرفی و فروش، مجموعهای از شرکتها و تأمینکنندگان در ایجاد محصول نهایی نقش دارند.
به همین دلیل، اختلال مالی در یک حلقه میتواند روی حلقههای دیگر نیز اثر بگذارد.
برای مثال، اگر یک تأمینکننده تجهیزات نتواند سرمایه در گردش موردنیاز خود را تأمین کند، مشکل او ممکن است فقط مشکل همان شرکت نباشد؛ در صورت تأخیر در تأمین قطعه یا تجهیز، عملیات شرکت بزرگتر نیز میتواند تحت تأثیر قرار گیرد.
از این منظر، تأمین مالی زنجیرهای میتواند به جای تمرکز صرف بر تأمین مالی یک شرکت، تابآوری مالی کل زنجیره را مورد توجه قرار دهد.
این موضوع با روند سیاستگذاری فعلی نیز همجهت است؛ بانک مرکزی در برنامه سال ۱۴۰۵ برای ابزارهای تأمین مالی زنجیره تولید، مجموع سهمیهای معادل ۶۷۰ همت را شامل اوراق گام، برات الکترونیکی، کارت رفاهی متصل به گام و فاکتورینگ در نظر گرفته است.
تأمین مالی زنجیرهای چقدر در ایران رشد کرده است؟
روند رشد این ابزارها در سال ۱۴۰۴ قابل توجه بوده است.
طبق گزارش منتشرشده بر اساس اعلام بانک مرکزی، مجموع عملکرد ابزارهای تأمین مالی زنجیره تولید در سال ۱۴۰۴ از ۱۴۳ همت عبور کرد. در همین سال، حدود ۵۲۹.۷ هزار میلیارد ریال اوراق گام و ۸۵۷.۷ هزار میلیارد ریال برات الکترونیکی زنجیره تولید صادر شد.
اما روند رشد در سال ۱۴۰۵ نیز ادامه پیدا کرده است.
بانک مرکزی اعلام کرده که در چهار ماه نخست سال ۱۴۰۵، تأمین مالی بنگاههای اقتصادی از طریق ابزارهای تأمین مالی زنجیره تولید از ۱۱۷ همت عبور کرده است؛ رقمی که در مقایسه با ۸.۲ همت در مدت مشابه سال قبل، بیش از ۱۴ برابر افزایش نشان میدهد.
این رشد را نباید صرفاً به معنای افزایش حجم اعتبار تفسیر کرد. بخشی از اهمیت آن به تنوع ابزارها و حرکت از تسهیلاتمحوری به سمت تأمین مالی مبتنی بر معاملات و زنجیرهها بازمیگردد.
آیا تأمین مالی زنجیرهای برای همه کسبوکارها مناسب است؟
خیر.
SCF زمانی بیشترین معنا را پیدا میکند که یک کسبوکار در یک زنجیره اقتصادی مشخص فعالیت داشته باشد و میان اعضای زنجیره، معاملات واقعی و قابل شناسایی وجود داشته باشد.
مواردی مانند اینها میتوانند زمینه مناسبی ایجاد کنند:
- خرید و فروش مستمر میان خریدار و تأمینکننده
- وجود قرارداد یا مطالبه قابل احراز
- فاصله زمانی میان ارائه کالا یا خدمت و پرداخت
- نیاز مستمر به سرمایه در گردش
- وجود چندین حلقه مرتبط در زنجیره
- امکان ثبت و اعتبارسنجی اطلاعات معامله
بنابراین، تأمین مالی زنجیرهای یک نسخه یکسان برای همه شرکتها نیست. ساختار زنجیره باید ابتدا شناخته شود و سپس ابزار مناسب انتخاب شود.
مهمترین مزایای تأمین مالی زنجیرهای
برای خریدار
- امکان مدیریت بهتر زمان پرداخت
- کمک به پایداری تأمینکنندگان
- کاهش ریسک اختلال در زنجیره
- امکان مدیریت بهتر سرمایه در گردش
برای تأمینکننده
- دسترسی سریعتر به منابع مالی در شرایط واجد شرایط
- کاهش فشار ناشی از مطالبات بلندمدت
- امکان مدیریت بهتر نقدینگی
برای بانک و نهاد مالی
- ارتباط بیشتر تأمین مالی با معاملات واقعی
- امکان توسعه خدمات مالی زنجیرهای
- تنوعبخشی به ابزارهای تأمین مالی
برای کل اقتصاد
- هدایت بهتر منابع به فعالیتهای مولد
- افزایش شفافیت جریان مالی
- کاهش وابستگی به یک روش واحد تأمین مالی
- تقویت پیوند میان جریان کالا، اطلاعات و پول
چالشهای تأمین مالی زنجیرهای چیست؟
توسعه SCF به معنی حذف ریسک نیست.
یکی از چالشهای مهم، کیفیت اطلاعات و هماهنگی میان اعضای زنجیره است. اگر اطلاعات معامله دقیق نباشد یا روابط میان طرفین بهدرستی ثبت و اعتبارسنجی نشود، ارزیابی ریسک دشوارتر میشود.
ریسکهای فناوری، اطلاعات نادرست، ریسک عملیاتی، اعتباری و بیننهادی نیز میتوانند بر عملکرد سیستمهای تأمین مالی زنجیرهای اثر بگذارند. پژوهشهای انجامشده در ایران نیز بر اهمیت این عوامل در مدیریت نقدینگی و ریسک بانکها تأکید کردهاند.
چالش دیگر، نقدشوندگی ابزارها است. برای مثال، صرف ایجاد یک اعتبار یا ابزار مالی کافی نیست؛ استفادهکننده باید بداند در شرایط لازم چگونه میتواند آن را در چارچوب مقررات مربوط به وجه نقد یا معامله تبدیل کند.
به همین دلیل، موفقیت SCF به سه عنصر وابستگی زیادی دارد:
اطلاعات معتبر + زیرساخت مناسب + ابزار متناسب با معامله
آیا تأمین مالی زنجیرهای جایگزین تسهیلات بانکی میشود؟
نه بهطور کامل.
تأمین مالی زنجیرهای را بهتر است بخشی از معماری جدید تأمین مالی بدانیم، نه جایگزینی کامل برای تمام روشهای سنتی.
یک شرکت ممکن است برای یک پروژه بلندمدت به تسهیلات نیاز داشته باشد، برای مطالبات خود از فاکتورینگ استفاده کند و برای معاملات زنجیرهای از ابزارهای تعهدی استفاده کند.
در واقع، مسیر آینده احتمالاً بیشتر به سمت ترکیب ابزارها بر اساس نوع نیاز حرکت میکند.
آینده تأمین مالی زنجیرهای؛ از «تسهیلات» به «زیرساخت مالی زنجیره» مهمترین تحول SCF شاید خود ابزارها نباشد؛ بلکه تغییر نگاه به تأمین مالی است.
در مدل سنتی، بانک اغلب از یک بنگاه درخواست اعتبار دریافت میکند و بر اساس شرایط آن بنگاه تصمیم میگیرد.
در مدل زنجیرهای، دادههای معامله، روابط تجاری، مطالبات، تعهدات و جریان کالا میتوانند بخشی از تصویر مالی را تشکیل دهند.
به همین دلیل، هرچه زیرساختهای دیجیتال بهتر شوند، امکان اتصال داده، اعتبار، معامله و تأمین مالی نیز بیشتر میشود.
در برنامههای توسعه سال ۱۴۰۵ نیز موضوعاتی مانند وبسرویس سامانه گام و توسعه قابلیتهای فنی ابزارهای زنجیرهای در دستور کار قرار گرفته است.
این روند میتواند در آینده به شکلگیری خدمات مالی دقیقتر و متناسبتر با نیاز هر زنجیره کمک کند.
جمعبندی تأمین مالی زنجیرهای را نباید صرفاً یک روش جدید برای دریافت پول از بانک دانست.
SCF یک رویکرد برای مدیریت جریان مالی در یک زنجیره اقتصادی است.
در این رویکرد، بهجای آنکه هر شرکت کاملاً جدا از شرکای تجاری خود برای تأمین مالی اقدام کند، ارتباط میان خرید، فروش، مطالبات، تعهدات، اعتبار و جریان نقدی نیز در نظر گرفته میشود.
در ایران، ابزارهایی مانند اوراق گام، برات الکترونیکی زنجیره تولید، فاکتورینگ و کارت رفاهی متصل به اوراق گام در همین مسیر توسعه یافتهاند و دادههای سال ۱۴۰۴ و ۱۴۰۵ نشان میدهد استفاده از این ابزارها در حال گسترش است.
برای صنایع تولیدی و بهویژه زنجیرههای بزرگ صنعتی و معدنی، اهمیت این رویکرد در یک نکته خلاصه میشود:
وقتی تولید به یک زنجیره وابسته است، تأمین مالی نیز میتواند بهجای تمرکز بر یک بنگاه، زنجیره را هدف قرار دهد.
برای ماینوبانک، این نگاه اهمیت ویژهای دارد؛ زیرا نقطه اتصال خدمات مالی دیجیتال، کسبوکار، داده، تأمین مالی و اقتصاد مولد دقیقاً جایی است که نسل جدید خدمات مالی میتواند ارزش بیشتری ایجاد کند.